9月9日に石川一洋さん、小谷哲男さんとともにBSフジ プライムニュースに出演し、ロシア情勢について解説しました。番組内容がYouTubeに上がっているので、よかったらご覧ください。上下2本に分かれています。
ブログランキングに参加しています
1日1回クリックをお願いします


ロシア・ウクライナ・ベラルーシを中心に旧ソ連諸国の経済・政治情報をお届け
9月9日に石川一洋さん、小谷哲男さんとともにBSフジ プライムニュースに出演し、ロシア情勢について解説しました。番組内容がYouTubeに上がっているので、よかったらご覧ください。上下2本に分かれています。

こちらに見るとおり、プーチン・ロシア大統領が8月24日に署名した大統領令により、重要インフラ企業は自らドローン防御努力義務を負うことととなり、防御や復旧を怠った企業は一時的な国家管理下に置かれることになった。この決定の、何が問題か? こちらの記事で、ボリス・グロゾフスキーという識者が論じているので、以下要旨をまとめておく。

大統領令で問題なのは、ウクライナ軍の攻撃を受けた重要施設について、所有者による防護措置が不十分、攻撃後の復旧が遅いと政府が判断すれば、企業・資産を「一時的国家管理(временное государственное управление)」に移せる点だ。形式上は所有権そのものを直ちに没収するわけではない。しかし国家管理下に置かれれば、所有者は経営権を行使できなくなり、最終的には資産が安値で別の所有者に売却される可能性もある。Danone、Carlsberg、Rolfなどの前例がある。
国土・企業を外国からの攻撃から守るのは本来国家・軍の仕事である。にもかかわらず、政府が、「攻撃されたのは企業が十分に自衛しなかったからだ」と責任を企業側へ転嫁しようとしている。企業が自費で機関銃を持つ警備要員を配置したり、対ドローン防護設備を設置したりしていても、結果的に攻撃を受ければ「防護が不十分だった」と判断できる。そして、それを理由に国家管理に移すことが可能になる。これは、1990年代のマフィアによる「みかじめ料」のようなものであり、「お前は自分を守れない。だから俺たちがお前の会社を取る」という構図である。
深刻なのは、何をもって「十分な防護」とするのか、基準が明文化されていないことだ。また、攻撃後どれくらいの期間で復旧すれば十分なのかも明確でない。さらに、国家管理の対象は攻撃された工場や倉庫だけではなく、その企業や所有者が保有する株式などを含めた広範な資産に及び得る。「重要インフラ」の範囲自体も明確なリストがなく、「安全保障、経済安定、国民生活に特別な重要性を持つ施設」という広い定義なので、中小企業以外ならかなり広範囲に適用できる余地がある。しかも一時的国家管理を裁判によって解除することはできず、解除できるのは政府自身だとしている。この裁量の大きさが、汚職や恣意的な企業接収の余地を生むことになる。
戦争開始以降に国家による接収の対象となった企業資産は6.5兆ルーブル超に達し、そのうち2025年だけで800社以上、金額ではほぼ半分を占めたと。これまでには、外国企業、汚職案件、「過激派」認定された所有者など、それなりの名目が必要だった。しかし今回の大統領令によって、従来の法的口実に当てはまらない企業についても「防護が不十分」という新たな入口ができた。
もう一つ重要なのが、財政との関係。戦費不足に直面する政府が企業に、対ドローン設備の設置、警備、場合によっては防空手段への支出まで負担させようとしている。しかし企業側が求めてきた税制優遇、たとえば防護設備投資を物品税から控除したり、費用の半分を補償したりする案には、政府は応じていない。そのため、企業にしてみれば、①税金を払う、②戦争によって必要になった自衛設備も自費で買う、③それでも攻撃されたら「防護不足」を理由に会社を取り上げられる、という三重苦の状態である。これは単なる「所有権問題」ではなく、戦争コストを国家財政から企業部門へ転嫁する仕組みでもある。
しかも、企業が自衛しようにも、対ドローン設備自体が十分ではない。企業が対ドローン設備業者を訴えるケースがすでにあり、ノヴォクイビシェフスク製油所などでは設備を設置しても攻撃を防げなかった。ある業者は中国製部品の不足で納期を何度も延期し、ニジネカムスクの石油精製施設を守るはずだった業者は、なんと姿を消してしまった。つまり企業側からすれば、「自衛しろ」ということで防護設備を買う、しかし技術的に防ぎ切れない、攻撃される、結果「防護が不十分だった」と国家に認定されるという理不尽な構造になり得る。
従来の企業接収では、検察庁、捜査委員会、FSB、内務省などが重要な役割を果たしてきた一方、国防省は財産再分配にはそれほど深く関与してこなかった。しかし「企業の対ドローン防護が十分か」を判断するには軍事的専門知識が必要です。そのため今後は国防省が接収プロセスに関与する余地が大きくなると予想される。そして実際、国有化済みだった極東の複数のセメント工場、総額800億ルーブル相当が国防省へ移管されたことが知られている。

こちらの記事が、ウクライナによる倉庫攻撃に苦しむワイルドベリーズ(WB)問題の余波について報じている。ワイルドベリーズからの売上金の支払いが滞っており、出店者たちを苦しめているという。記事の要点は以下のとおり。

WBの出店者(セラー)が、販売済み商品の代金を長期間受け取れないとして、連邦政府に介入を求めた。マーケットプレイス販売者連盟は9月3日、ミシュスチン首相宛てに書簡を送り、政府による状況の監督、連邦反独占庁による調査、さらに税務当局に対して、支払い遅延によって生じた事業者の資金繰り悪化を考慮するよう求めている。
問題になっているのは、7月27日~8月2日の1週間の販売代金。セラーは8月17日に出金申請を行い、本来なら8月26日までに受け取るはずだった。しかし、販売者連盟が約2,000の出店者を調査したところ、95.6%が代金を受け取っていないと回答。連盟は、この1週間分だけで約200億ルーブルに上ると推計している。
WB側は、セラー向け決済システムへのDDoS攻撃によって処理が遅延していると弁明している。 セキュリティー上、攻撃を受けた際には一部の送金処理を一時停止するため、通常より出金に時間がかかっているのだという。ただし、「販売者の資金はすべて安全に保全されている」としており、資金がないから払えないわけでないと主張。
ただし、実際には、支払い遅延はDDoS攻撃以前からかなり悪化していた。2026年5月の段階ですでにWBの販売者の76%が支払い遅延を経験していた。前年は30%だったので、急激な悪化となる。実際、67%の販売者は出金申請から14日後にようやく入金され、17.5%では21日を超えていた。8月には、本来の規定である5営業日に対し、実際には10~14日かかるのが普通になっていたとされる。現在では直近14日間の申請がすべて未処理だという関係者の証言もある。
セラー側にとって問題なのは、単に入金が10日遅れたといったことではない。給与、税金、仕入れ、物流、広告費、借入金返済などは待ってくれない。したがって、いつ入金されるのか分からないこと自体が運転資金を直撃すると業界団体は訴えている。すでに支払い遅延の影響を受けたサプライヤーの15~20%程度が、新規出荷を減らすか一時停止している可能性がある。WBとの取引をやめようという積極的な判断ではなく、「売れば売るほど運転資金が足りなくなる」ための防衛措置である。これが長引けば、従業員への給与支払い遅延、セラーの離脱、Ozonなど他プラットフォームへの販売シフトにつながる可能性もある。
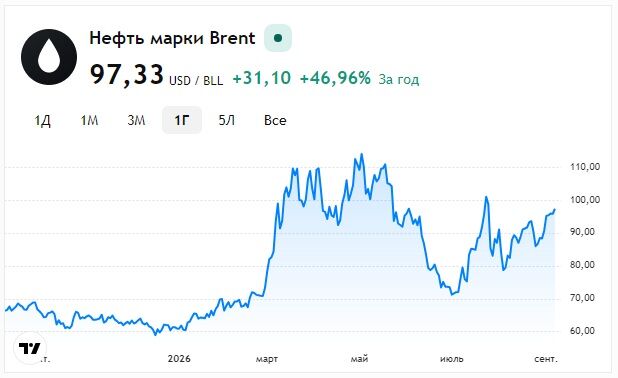
こちらの記事が、最近のロシア・ルーブルの下落傾向について論じているので、以下要点をまとめておく。上掲グラフはルーブル・レート自体ではなく、それに影響する石油価格(ブレント)の動向。
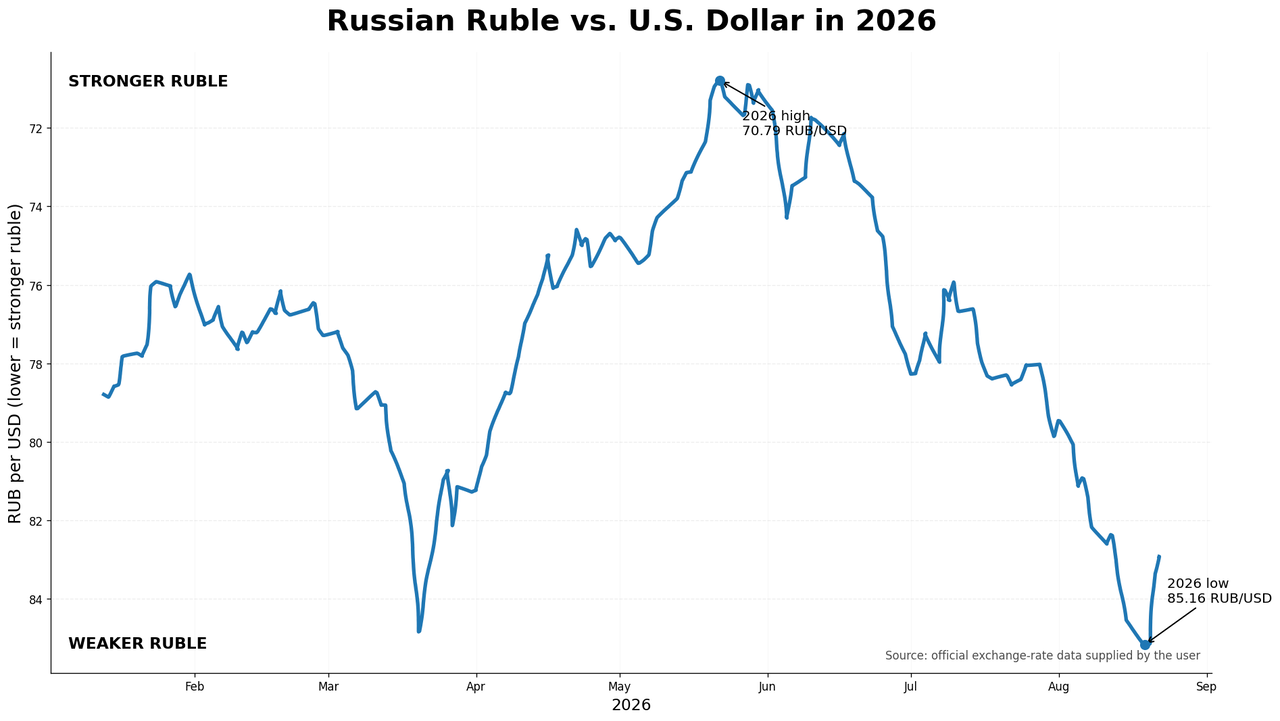
2026年6月1日に1ドル=71.02ルーブルだった公式レートは、9月1日に86.3ルーブル、9月4日には86.89ルーブルまで下落した。店頭外取引では一時88.35ルーブルとなり、夏の3カ月余りでドルは対ルーブルで22%以上上昇した。
最大の原因は、外貨需要の増加と外貨供給の減少が同時に起きたことである。外貨需要側では、まず財政ルールに基づく財務省の外貨購入が8月に日額59.2億ルーブルまで増え、7月比約22%増となった。また、ウクライナによるロシアの製油所への攻撃と燃料不足により、ロシアはガソリン・石油製品を海外から輸入する必要が生じ、外貨需要が増えた。さらに、損傷した製油所を修復するための設備・部品輸入も外貨需要を押し上げた可能性がある。ある専門家は、石油製品輸入だけで約20億ドルに達したと推計している。加えて、戦争激化への警戒から、個人・企業による安全資産としての外貨購入も増えているという。
他方、供給側では、輸出企業が市場に供給する外貨が急減した。ウクライナのドローン攻撃リスクによって黒海経由の石油・穀物輸出が制約され、輸出収入・外貨収入が減少した。大手輸出企業29社による外貨売却額は7月に76億ドルから22億ドルへ急減しており、これが外貨不足を引き起こした。
上掲グラフのとおり、原油価格自体は90~95ドル超と高いものの、それが直ちにルーブル高にはつながっていない。高油価の効果が外貨市場に表れるまで1~3カ月のラグがあり、しかも輸出数量の減少が価格上昇効果を相殺している。
こうした状況を受け、財務省は9月7日~10月6日の外貨・金購入を日額25億ルーブルに縮小する。中銀による日額6億ルーブルの外貨売却を考慮すれば、ネットの外貨購入は8月の59億ルーブルから19億ルーブルへ大幅に減少する。ただし、その効果について専門家の見方は分かれている。これだけで2.5ルーブル程度のルーブル高で、外貨供給回復を合わせれば1ドル=82~83ルーブルまで戻る可能性を指摘する声がある一方、財務省要因による効果を0.3~0.9ルーブル程度と見ている。根本的な外貨不足が続く限り、ルーブル安のトレンドを反転させるほどではないという見方もある。
ただし専門家はルーブル暴落は予想していない。9月末予想はおおむね1ドル=80~88ルーブル。年末については75~90ルーブル程度と幅がある。最も弱気なシナリオでも、燃料危機が悪化した場合の92~95ルーブル程度。高い原油価格と、ルーブル資産の高い実質金利が下支え要因とされている。


FTのこちらの記事が、ウラン市場におけるロシアのプレゼンスについて論じている。ロシアの世界シェアは、国内の採掘量だけなら5%だが、海外権益を含めると約25%になり、それが36%にまで拡大する可能性があるとしている。以下で記事を抄訳しておく。

世界的な原子力発電の拡大によってウラン需要が増加する一方、鉱山開発への投資不足や許認可の遅れから、2030年代にかけてウラン供給の逼迫が予想されている。そうしたなか、ロシア国内だけでなく、ロシア企業が海外で支配する鉱山を含めると、ロシアのウラン供給への影響力が今後大幅に強まる可能性がある。Centre for Strategic Advantage(CSA)は、2040年にはロシアが世界のウラン採掘能力の36%を支配する可能性があり、西側諸国が2022年までロシア産石油・ガスに依存していたのと似た状況になりかねないと警告している。
背景には世界的な供給不足がある。福島第一原発事故後のウラン価格低迷によって鉱山閉鎖や探鉱投資の縮小が進み、新規鉱山の開発には長い時間がかかる。2025年以降かなり大きな供給不足が続き、とりわけ2026~30年、2034~35年に不足が深刻になると予想されている。
ロシア国内のウラン生産そのものは、2024年時点で世界の約5%にすぎない。しかし、ロシア企業が支配する海外鉱山まで含めれば、主要ウラン産地におけるロシアの生産能力シェアはすでに約4分の1に達する。特にロスアトム傘下のUranium Oneは、カザフスタンだけで年間約1万tの採掘能力を支配している。既存・建設決定済み・計画中・構想段階の鉱山がすべて予定どおり開発されフル稼働すると仮定すれば、この比率が2040年には36%になるというのがCSAの試算である。
地理的にもロシアの展開はかなり広い。上掲地図に見るとおり、ロシア国内だけでなく、カザフスタン、ナミビア、タンザニアなどにロシア系権益が広がっている。Uranium Oneはタンザニアとナミビアでも鉱山開発を進めている。またロシアは2025年にニジェールともウラン分野での協力強化に合意した。ニジェールでは旧宗主国フランスのOranoが事実上排除され、資産接収をめぐって法的紛争になっている。
一方、西側もロシア依存の縮小に動いている。英国、米国、カナダ、日本、フランスはロシアの核燃料サプライチェーンでの優位を弱める方針を示し、とりわけウラン処理・濃縮能力への投資を進めている。米国はロシア産ウランの輸入を禁止したが、2028年までは例外措置による輸入が可能であり、ロシアは依然として欧州向け濃縮ウランの主要供給国でもある。
ただし、36%という数字は「ロシア支配の不可避な将来」を意味するものではない。ウラン価格上昇によって西側などで新規鉱山開発が採算に乗ること、カザフスタンの法制度変更によって同国側の取り分が増えること、アフリカのロシア系権益に制裁などが課されることを考慮すれば、ロシアのシェアは約14%に抑えられる可能性もあるという。CSAは、ニジェール、ナミビア、タンザニアなどのロシア系ウランを制裁対象とすることも選択肢として挙げている。
問題は、その代替供給をどう確保するかである。長期ウラン価格予測は1ポンド80ドルから94ドルへ引き上げられているが、それでも新鉱山への投資を十分誘発する価格水準に達したかは不明で、さらなる上昇が予想されている。CSAはOECD諸国に対し、電力会社と鉱山会社との長期契約を政府が支援し、鉱山会社が将来の価格・需要を見通せるようにすることを提言している。

ここ数年のロシアでは、民間企業が国に没収され国有化される事件が相次いでいる。こちらの記事によると、今般新たに、産業用送風機メーカーが国有化されたということである。背景は不明であり、他の事件とはやや構図を異にする印象もあるが、ともあれ記事を以下のとおり抄訳しておく。

産業用送風機メーカー、株式会社「アルチョーモフスキー機械製造工場『ヴェントプロム』」(AMZ「ヴェントプロム」、スヴェルドロフスク州)の株式が、エカテリンブルグ市レーニンスキー地区裁判所の判決に基づき、国庫に帰属することとなった。
同社の担当者は、「国有化が行われ、現在、当社の株主は国家となった。通常どおり操業しており、株主が変わったこと以外には何も変化していない」と述べた。担当者によると、同社の株式100%が国家に移管された。この判決は8月17日、エカテリンブルグ市レーニンスキー地区裁判所によって下された。
一方、同裁判所の事件記録によれば、8月17日、「法人格を有しない社会団体の活動禁止」に関する事件について判決が下されており、株式会社「アルチョーモフスキー機械製造工場『ヴェントプロム』」は同事件の利害関係人となっていた。原告はスヴェルドロフスク州の副検事であった。被告には、同社の旧所有者の一人と同姓同名のオレグ・ウラジーミロヴィチ・ゴルシコフらが名を連ねている。また、事件の利害関係人として、Google LLC(有限責任会社「グーグル」を代表者として)、ロシア連邦国有財産管理庁(ロシムーシチェストヴォ)、連邦通信・情報技術・マスコミ分野監督庁(ロスコムナゾール)なども記載されている。この事件では20通を超える執行令状が発行された。
AMZ「ヴェントプロム」は、鉱山、トンネル、地下鉄向けの主要換気用送風機を製造する企業である。同社の2025年報告書によると、「ヴェントプロム」のロシア会計基準(RAS)による純利益は1億3,913万ルーブルで、2024年の5.7倍となった。売上高は5.7%増の30億3,000万ルーブルだった。2018年3月31日時点の関連当事者一覧によると、オレグ・ゴルシコフは同社株式の27.9%を保有していた。その後、同社の所有者に関する情報は開示されていない。

過日開催されたスラブ・ユーラシア研究センターの国際シンポジウム「グローバルリスクとしてのユーラシア:核、安全保障、境界(Eurasia as Global Risk: Nuclear, Security, and Borders)」のセッションの模様が、YouTubeでご視聴いただけます。私がコメンテータを務めた「地政学的緊張下における経済安全保障(Economic Security under Geopolitical Tension)」の動画は、上掲のとおりとなります。ご興味があったらぜひご覧になってください。

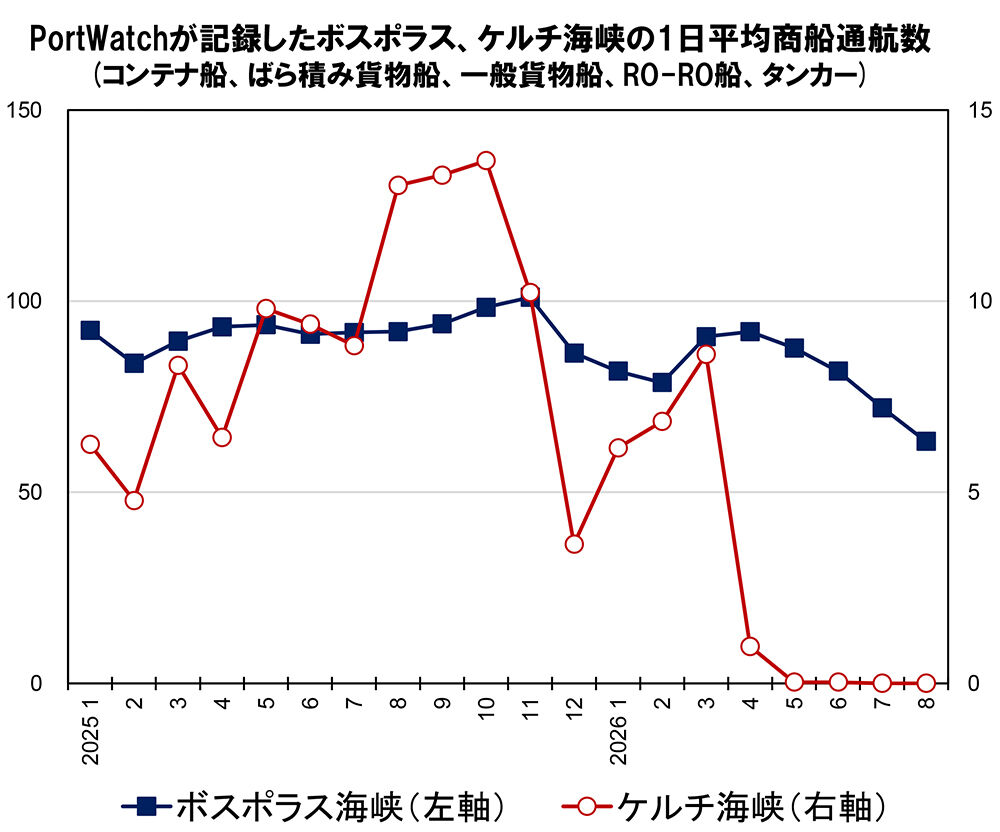
引き続き、来週の講演「鉄は国家なり:戦争が試すロシア・ウクライナ鉄鋼業の底力」に向けて準備を進めているところだけど、なにやら、鉄鋼業自体からやや脱線して、ロシア・ウクライナの黒海海運全般についての話が増えそうだ。

それで、IMFが運営しているPortWatchというデータベースがあり、世界海運の様々なチョークポイントの船舶通航数のデータを発表している。個人的にこれまでスエズ運河やパナマ運河のデータは調べたことがあったが、今回これを使ってボスポラス海峡、ケルチ海峡の1日当たりの商船通航数を調べてみることにした。その結果、出来上がったのが上図である。ボスポラスとケルチでスケールが左右違うので、ご注意を。
まず、ボスポラス海峡。ロシア・ウクライナが黒海・アゾフ海の港湾から積み出して世界市場に商品を輸出しようとすれば、必ずボスポラス海峡を通過する。もちろん、ルーマニア、ブルガリア、トルコの分もあるので、すべてがロシア・ウクライナというわけではないが、ロシア・ウクライナの黒海海運が麻痺すれば、ボスポラスの通航数に響くはずである。と考えて調べたところ、PortWatchが記録しているボスポラスの商船通航数は、通常であれば1日あたり100隻前後であった。これが、今年夏に顕著な落ち込みを見せ、6月が81.7、7月が72.1、8月が途中経過で63.3と低下していることが確認できた。
一方、ケルチ海峡は少々難しく、PortWatchにまったく記録されていない時期もある。IMF PortWatch はAISデータを使った可視化で、データの提供元はKplerであるとされており、その大元のデータに記録されていなければデータなしになってしまうようである。ケルチ海峡は、ボスポラスのような国際海峡とは異なり、もっぱらロシアが利用しているので、透明性がだいぶ落ちるようである。ともあれ、2025年以降についてはケルチ海峡もPortWatchのデータの対象になっていたようなので、その数字をグラフで跡付けてみた。これを見ると、穀物輸出の季節的な要因などに起因して、月ごとのばらつきはかなり大きいが、以前は1日当たり10隻前後の商船が海峡を通航していたようである。それが、4月の途中から、データベース上は、ずっとゼロになっている。報道では、ロシアは7月10日からケルチ海峡の船舶通航を停止したとされているので、早くも4月の途中からゼロだったというデータに疑問は残るが、統計上はそうなっている。

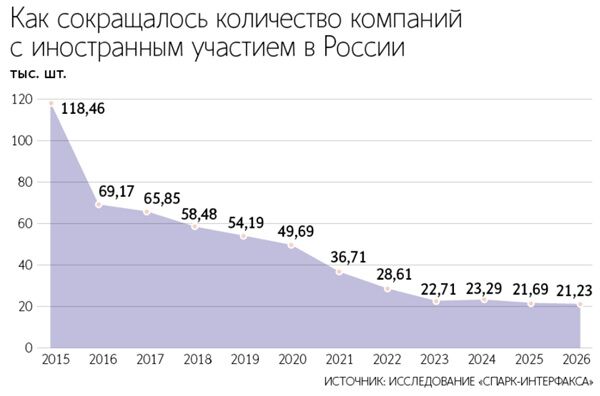
こちらの記事が、ロシアにおける外資系企業の動向について伝えているので、以下記事を要約しておく。上図のとおり、外資企業の件数は大きく減っているわけだが、これは必ずしもロシア市場からの撤退だけによるものではない。ここには脱オフショア化・所有構造の組み替えがかなり含まれており、特に2015~2021年の減少はウクライナ侵攻後の外資撤退とは別の現象である。

今回示す統計は、SPARK-Interfaxが法人登記、税務当局、統計局の情報を集計したもので、外国法人の持分が合計50%を超えるロシア法人を対象としている。外国人個人が所有する企業については、所有者の国籍判定に多数の誤りが確認されたため対象外とされた。したがって、ここでいう「外国企業」は外国資本のロシアでの活動すべてを網羅するものではない。
2025年のロシアにおける外国企業の売上高は合計10.32兆ルーブルで、そのうち欧州企業が5.3兆ルーブル、51%を占め、制裁下でも依然として最大の勢力となっている。外国資本が50%を超える企業数でも欧州系は43%を占め、特にドイツ、フランス、オランダ企業が中核を形成している。これに対してアジア企業は売上高2.3兆ルーブル(22%)、企業数13%で、中国だけで1.2兆ルーブルを占めた。中東系は11%で、トルコとUAEが中心である。一方、米国企業は196社、売上高875億ルーブル(0.8%)にまで縮小している。
外国資本の存在は長期的には大幅に縮小している。ロシアに外国法人の共同所有者が存在する企業は、2015年の11万8,456社から2026年上半期には2万1,234社へと、10年間で5分の1以下になった。ただし近年は2万1,000~2万3,000社程度で下げ止まる傾向がみられる。これは単純な外国資本の撤退だけではなく、かつて広く利用されていたオフショア法人を介した持株・資金移動・節税の仕組みが消滅していることによる「構造的再編」という側面が大きい。
外国企業の活動は卸売業、不動産、IT、専門サービスに集中している。なかでも卸売業は外国系企業の30.2%を占め、売上高では4.03兆ルーブル、全体の約40%に達する。外国企業グループがロシア法人を通じて調達、流通、商品フローの管理を行う構造を反映したものである。製造業では食品(9,090億ルーブル)、建材(2,017億ルーブル)、化学(1,964億ルーブル)、金属加工(1,574億ルーブル)の存在感が大きい。また外国企業は地域的に集中しており、モスクワ市・モスクワ州・サンクトペテルブルグに73%以上の企業が登録され、売上高では77%以上を占める。
今後については、西側企業の減少は続くものの、その速度は緩やかになり、代わって中国、トルコ、インド、UAEなどアジア・中東企業の比重が上昇すると予想されている。ただし外国企業の進出形態そのものも変化しており、従来型の直接所有から、現地生産、共同プロジェクト、流通・供給を中心とする形態への移行が進んでいる。
もっとも、企業数や新規案件では中国をはじめとするアジア勢が欧州勢を上回っていくとしても、売上高で欧州企業を追い越すには時間がかかるとみられている。残存する欧州企業は大規模かつ資本集約的な産業に多いため、一社当たりの売上規模が大きい。中国企業は相対的に貿易・物流などの低マージン部門に多く、本格的な現地生産への移行が欧州との差を縮める条件となる。自動車、電子機器、設備などで西側企業から中国などへの代替が進めば、今後3~5年でアジア企業の売上高が欧州企業を上回る可能性がある。

こちらの記事が、船会社がロシアの黒海航路へのサービスを続々と停止していることを伝えているので、以下記事の要点をまとめておく。

黒海での船舶攻撃が相次いだことで、外国コンテナ船社がロシア向けサービスを停止し、ノヴォロシースクを中心とする黒海航路からサンクトペテルブルグなどへの貨物の迂回が急速に進んでいる。影響はコンテナ輸送だけでなく、穀物・石炭輸出や、トルコからロシアへの青果物のフェリー輸送にも広がっている。
トルコのAkkon Linesは8月28日、安全上のリスクを理由にロシア港への寄港を全面的に停止した。同社はすでに8月初めからインド発ノヴォロシースク向け貨物に戦争リスク割増料金(WRS)を導入し、一時はノヴォロシースク向け貨物をサンクトペテルブルグへ振り替え、1TEU当たり2,500ドルを上乗せしていた。その後いったんノヴォロシースク航路を再開したものの、8月21日に同社のコンテナ船RMS Teamがドローン攻撃を受けて火災を起こしたことから、最終的にロシア向けサービス停止に踏み切った。
他社も同様の対応を取っている。世界最大手のMSCは、8月25日にノヴォロシースクを出港したMSC Ulsan IIIが攻撃されたことを受け、翌26日にノヴォロシースク航路を停止した。トルコのArkas Lineも28日に同港へのサービス停止を発表した。この結果、トルコ~ロシア間を運航していた主要コンテナ船社は、ノヴォロシースク航路を停止するか、サンクトペテルブルグへ振り替える状況となっている。
ロシアのFESCOも、8月1日夜の攻撃で自社船「ヤニナ」が沈没したことを受け、黒海経由貨物の新規受け付けを停止し、代替ルートを拡充している。具体的には、ウラジオストクからクラスノダル地方ティマシェフスカヤへ月2本、ロストフナドヌーへ月4本のコンテナ列車を運行し、逆方向では南ロシアの輸出貨物を鉄道でウラジオストクまで運び、そこから東・東南アジアへ海上輸送する。また8月26日にはサンクトペテルブルグからトルコへの最初の船便を出した。Marmed、Alpha Shipping、Ametistなどもノヴォロシースクからサンクトペテルブルグへの転換を進めている。
黒海の制約が年末まで続いた場合、サンクトペテルブルグ港には約10万TEUの追加コンテナ貨物が流入すると予想されている。主な転換対象は中国、インド、東南アジア発着貨物である。ただし、大サンクトペテルブルグ港とブロンカを合わせたコンテナターミナルの年間処理能力は310万TEU以上あり、現在の稼働率は50%以下なので、港湾設備そのものには追加貨物を吸収する十分な余力がある。
さらに深刻なのが、トルコとのフェリー・Ro-Ro輸送である。8月4日にはトルコのKalyoncu Shippingが保有するNadezhdaとLDR Yasarが攻撃され、同社はロシア向け輸送を停止した。船員の大多数が現在の状況での運航継続を拒否しているという。8月26日には、野菜を積んでサムスンからノヴォロシースクへ向かっていたLider Bordo Maviが、ノヴォロシースクを避けてトゥアプセに転進したにもかかわらず、同港沖で3機のドローンに攻撃され、5人が負傷、船体も損傷した。後続のLider Kocatepeも攻撃された。これを受け、ウクライナ大使がトルコ外務省に召喚された。
それでも穀物船など一部のばら積み船は黒海での運航を続けているが、高額の危険手当がその背景にあるとみられる。7月以降だけで、交戦当事者によってトルコに関連する船舶24隻が攻撃されたとされ、黒海・アゾフ海方面の海運リスクが短期間で著しく高まっている。

「ロシアの『東方経済フォーラム』は本日開幕 HPに垣間見える南北朝鮮への微妙な姿勢」というエキスパートトピを書きましたので、ぜひご覧ください。

政治評論家のアンドレイ・コレスニコフ氏がこちらでコラムを発表したので、その要旨を以下のとおりまとめておく。内容的には、ロシアにとり戦争は一時的な非常事態ではなく、国家と社会の「自然な状態」になりつつある一方、その体制を支えてきた社会的動員効果には限界が見え始めている、というもの。論考の副題そのものが、「軍事行動と、その次のより苛烈な段階への準備が、国家と社会の『自然な』状態になった」となっている。

ソ連時代の外交官V.ファーリンは、「対立は運命ではなく選択である」と発言したことがある。現在起きているのは単なる対立ではなく、長期化した消耗戦の行き詰まりを、さらにエスカレートすることで打開しようとする局面である。長期戦の出口には、本来なら「意思によって消耗戦を終わらせる」という選択肢がある。しかしもう一つは、エスカレーションの螺旋を回し続けることであり、その究極には核攻撃まである。人々は核使用などあり得ないと思いたがるが、2022年以前には多くの人が全面侵攻そのものをあり得ないと思っていた。
米CIA長官ジョン・ラトクリフのモスクワ電撃訪問は、2021年11月に当時のCIA長官ウィリアム・バーンズが訪露し、ロシア指導部に警告を発したことを想起させる。自分(コレスニコフ)の見るところ、米側は再び和平交渉の可能性を探っているものの、選択肢はほとんど増えていない。たとえば非武装緩衝地帯を設けるにしても、現在の接触線付近で戦線を止める必要があり、それをプーチンが受け入れない。プーチンには戦線をさらに西へ動かしたいという動機があり、それ自体がエスカレーションを促している。特に危険なのは、ロシア側で「ウクライナのエネルギーシステムを冬季に全面的に破壊する」といった議論が公然化していること。これは典型的な「エスカレーションによるデエスカレーション」、つまり攻撃を極端に強めれば相手が屈服するだろうという発想。しかし、ウクライナが降伏することは考えられない。その結果起きるのは、双方の攻撃が量的にも質的にも一段階上がること。 双方が同じロケットの乗客であると同時に操縦士でもあり、段階を上げていけば最後には制御不能になる。だからこそ、制御不能になる前のどこかの状態を「勝利」と名付けて降りるべきなのだ。
これまでロシアでは、戦争や愛国的動員が起こるたびに政権・大統領の支持率が上昇してきた。ところが、2026年4月頃からこのパターンに変化が見え始めた。これはレヴァダ・センターの世論調査でも裏付けられている。しかも現在、ロシア国民は製油所・倉庫への攻撃、ガソリン不足、インターネット遮断、ドローン攻撃による生命への危険などを日常的に負担するようになっている。それでもなお「和平のため譲歩するくらいなら攻撃を強化すべきだ」という回答の方が多いのだが、もう一段のエスカレーション、とりわけ新たな部分動員を行えば、従来のような結束効果が生じる保証はない。むしろ、次の軍事的エスカレーションは、初めてプーチンの支持率を押し上げないかもしれない。支持率はすでに「戦前」に近いところまで低下したあと停滞しており、ここでさらに人的動員を拡大したり、ウクライナ側の報復攻撃が激化したりした場合、どうなるか分からない。
ロシア国民は「勝利なら何でもいいから終わらせてほしい」段階へ移りつつある。「人民の戦争」というものには賞味期限がある。本来それは「勝利」で終わらなければならず、政治体制や社会そのものの恒常的な存在様式になってはいけない。しかも現在のロシア社会は相当に疲れているので、政府が「われわれの条件で目的は達成された」と宣言すれば、実際の中身がどうであれ、世論はかなり広範にそれを「勝利」として受け入れるはず。つまり、現在の問題は「ロシア国民が和平を受け入れない」ことではなく、国民は終戦を受け入れる準備がかなりできているが、指導部の側が戦争を終わらせる政治的決断をしていないという構図。そして戦争が長期化するほど、ウクライナ戦争は「国民の戦争」というより国家指導者個人の戦争という性格を帯びてくる。ベトナム戦争がジョンソン大統領個人の戦争になり、彼を消耗させて最終的に再選出馬断念に追い込んだ例もある。
ソ連は何十年にもわたり「明日戦争が起きるなら」という戦争準備状態で生き続け、それが経済的・政治的だけでなく心理的にも耐え難い負担となり、最終的に「粘土の足を持つ巨人」を倒した。そして、プーチンは国家と社会のこの存在パラダイムを復活させた。国民は「いつか起きる抽象的な戦争」への準備だけではなく、いまや動員に備えて非常用バッグを用意する、あるいは自宅の屋根へのドローン攻撃に備えるという具体的な戦争の日常を生きるようになった。人間はそれにも適応し、正常化することはできる。しかし「どこまで耐えられるのか」が問題だ。
エスカレーションには外部と内部という2つの戦線がある。外部ではウクライナ戦争の激化。内部では、逮捕・刑罰の苛烈化、「外国代理人」規制の強化、事実上の資産国有化、ヤブロコの選挙からの排除、ヤブロコ幹部レフ・シュロスベルグへの厳罰、インターネットを通じた外部世界との通信遮断などが進んでいる。重要なのは、一方のエスカレーションは、もう一方なしには存在しないこと。しかも因果関係としては国内のエスカレーションの方が一次的だ。つまり、ウクライナ戦争が国内の権威主義化を生んだというより、もともとのクレムリン体制の論理――敵を作り、戦争に備え、社会を動員する論理――が対外戦争を生み出している。


繰り返しのご案内になりますが、9月9日(水)に第59回スラブ・ユーラシア研究センター公開講演会として「鉄は国家なり:戦争が試すロシア・ウクライナ鉄鋼業の底力」をお届けするので、よろしかったらぜひ登録を。オンラインでご視聴いただけます。
それで、最近、当ブログで関連情報が増えているように、直近で黒海・アゾフ海の輸送麻痺がロシアの産業を苦しめており、鉄鋼業もその代表格である。そのあたりの影響を可視化するために、「モルツェントル」というロシアの調査会社の資料に基づき、上掲のようなグラフを作成してみた。2025年にロシアの代表的な輸出品目がどの海域の港から積み出されたかという比率を示したものである。
なお、言うまでもなく、すべての輸出品が海運で運ばれるわけではなく、陸送や空輸もあれば、ロシアの場合はパイプラインもある。2025年に運輸省幹部が述べたところによると、同年の時点で、ロシアの輸出の82%が海運によって担われていた由である(これはおそらく重量ベースの数字であろう)。というわけで、すべてではないが、港の積出データを見れば、ロシアの数量面での大まかな輸出動向はだいたい掴めることになる。黒海・アゾフ海が焦点になっているので、上図では同海への依存度が高い順に並べた。以下は寸評。

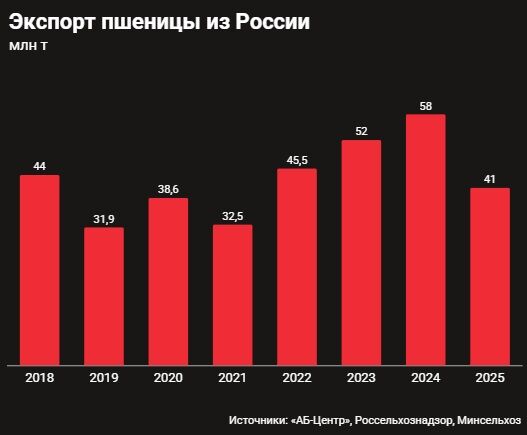
また黒海・アゾフ海の海運絡みの話題で恐縮。8月11日付とやや古いが、便利な図が載っていたので、取り上げさせてもらう(そのうちの一つの上図はロシアの小麦輸出量で、単位は100万t)。こちらの記事が、黒海・アゾフ海海運の麻痺がロシアの穀物およびヒマワリ油輸出に及ぼしている打撃について伝えているので、以下ポイントをまとめておく。
ウクライナによるタンカーへの攻撃増加を受け、7月10日からアゾフ=ドン運河とケルチ海峡の航行が停止し、アゾフ、ロストフ、タガンログの各港から船が出られなくなった。しかもこれは中部・南部ロシアの収穫期の真っただ中で発生した。アゾフ海沿岸港はロシア穀物輸出の約25%を担い、アゾフ・黒海港湾を合わせれば植物油輸出の50%以上を扱う。穀物と油脂製品だけで2025年のロシア農産物輸出額416億ドルのほぼ半分を占めるため、影響はかなり大きい。
これに対する最も自然な対応として考えられるのは、アゾフ海沿岸から黒海のノヴォロシースク、タマニへ貨物を振り替えることだ。実際、穀物輸出に占めるノヴォロシースク・タマニの比率は、6月の41%から7月には63%へ急上昇した。しかし、そこがすでに限界に近い。ノヴォロシースクのKSK穀物ターミナルは2025/26年度(7月始まり・翌年6月終わりの年度)に920万tを扱い、公称能力1,050万tにほぼ達している。別のノヴォロシースク穀物ターミナルも2024年には設計能力650万tを超える720万tを扱っていた。ついには7月28日、ノヴォロシースクとタマニの主要3ターミナルがトラックからの穀物受け入れを停止したとされている。現場からは「ノヴォロシースクは過負荷で、船も入ってこない。地方エレベーターからの鉄道輸送も遅い」との声が出ている。
黒海方面の輸出が完全に遮断された場合、2026/27年度にロシアが世界市場に供給できなくなる小麦は3,000万~3,500万tに低下する可能性がある。2025/26年度の穀物・豆類輸出は6,100万t超だったので、単純にいえば輸出が半減しかねないことになる。しかも、黒海港湾が正常化しても、追加的に処理できるのは数百万t程度であり、短期的にアゾフ海沿岸港の能力を代替することは不可能である。
バルト海へ回せばよいという単純な話ではない。南部・中部産地からアゾフ海沿岸港なら1~2日で運べるが、ノヴォロシースクには数日、バルト海沿岸港には1~2週間かかる。そこで政府は、ロストフ州からノヴォロシースク、ヴィソツク、ウスチルガなどへの鉄道輸送費の90%を補助する案を検討しているとされる。それでも長距離輸送なら運賃は1t80~120ドルにもなり、自己負担10%だけでも8~12ドルになる。穀物取引のマージンは3~5%程度なので、1万tの取引で輸送費が1t15ドル増えれば、それだけで15万ドルの追加負担となり、利益が吹き飛びかねない。さらに港湾混雑による貨車の滞留、船舶のデマレージ(滞船料)、穀物の長期保管による品質劣化まで生じる。つまり、単なる「距離が長くなる」という以上に、物流チェーン全体でコストとリスクが累積する。
2026年の穀物収穫は1億3,500万t超が見込まれ、前年より5%ほど少ないとはいえ、かなりの豊作。ところが輸出できないため国内価格が暴落。生産者渡しの小麦価格は1t1万500ルーブルまで低下し、原価割れだと農業団体は訴えている。農家には借金返済、賃金支払い、次の播種のための現金が必要なので、貯蔵して価格回復を待てず、原価以下でも売らざるを得ない。これが次期作の資金不足につながる恐れがある。
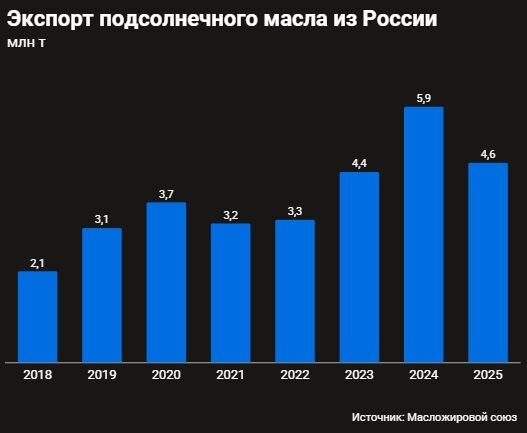
穀物と並ぶもう一つの重要な被害者が植物油(上図はロシアのヒマワリ油輸出量、100万t)。7月30日未明のドローン攻撃で、タマニのEFKO植物油積み替えターミナルが停止した。植物油についてもバルト海方面への振り替えが検討されているが、処理能力は限定的。カスピ海からイラン経由でインド・アジアへ運ぶ案もあるが、3回の積み替えが必要になりコスト高。フレキシタンクによるコンテナ輸送も可能だが、これも割高。極めつけは、中東向け契約を履行するため、トラックでオマーン湾岸の港まで運ぶというルートまで輸出業者が検討していること。もっとも油脂業界は穀物より多少余裕がある。2026年はヒマワリが前年比15.4%増の2,020万tという豊作見通しで、業界団体は今季のヒマワリ油輸出470万tという予測をまだ維持している。ただし、8月の植物油輸出は40%減る可能性がある。
ロシアは2025年に世界のヒマワリ油輸出の38%を占め世界首位だった。そしてロシアだけでなくウクライナも黒海物流に問題を抱えているため、世界の植物油価格には供給リスク・プレミアムが乗り始めている。穀物についても、ロシアの3,000万~3,500万tの供給が失われれば、それだけで世界小麦貿易量の約15%に相当する。しかもウクライナも港湾攻撃によって黒海輸出能力の約3分の1を失ったとされ、オデーサ港湾の穀物取扱量は月600万tから400万t程度へ低下。ウクライナ政府も穀物輸出予測を12%下方修正。ところがロシア産小麦の輸出価格は上がるどころか下落している。物流リスクと高騰したフレートを買い手が負担したがらないため、ロシア側の売り手がFOB価格を値引きして吸収しているからだ。
Wedge ONLINEに、「ロシアのベテランエコノミスト「経済的『消耗戦』敗北」発言の真意、“崩壊”は否定も、待ち受ける“本当の危機”」を寄稿しました。無料でお読みになれますので、ぜひご利用ください。
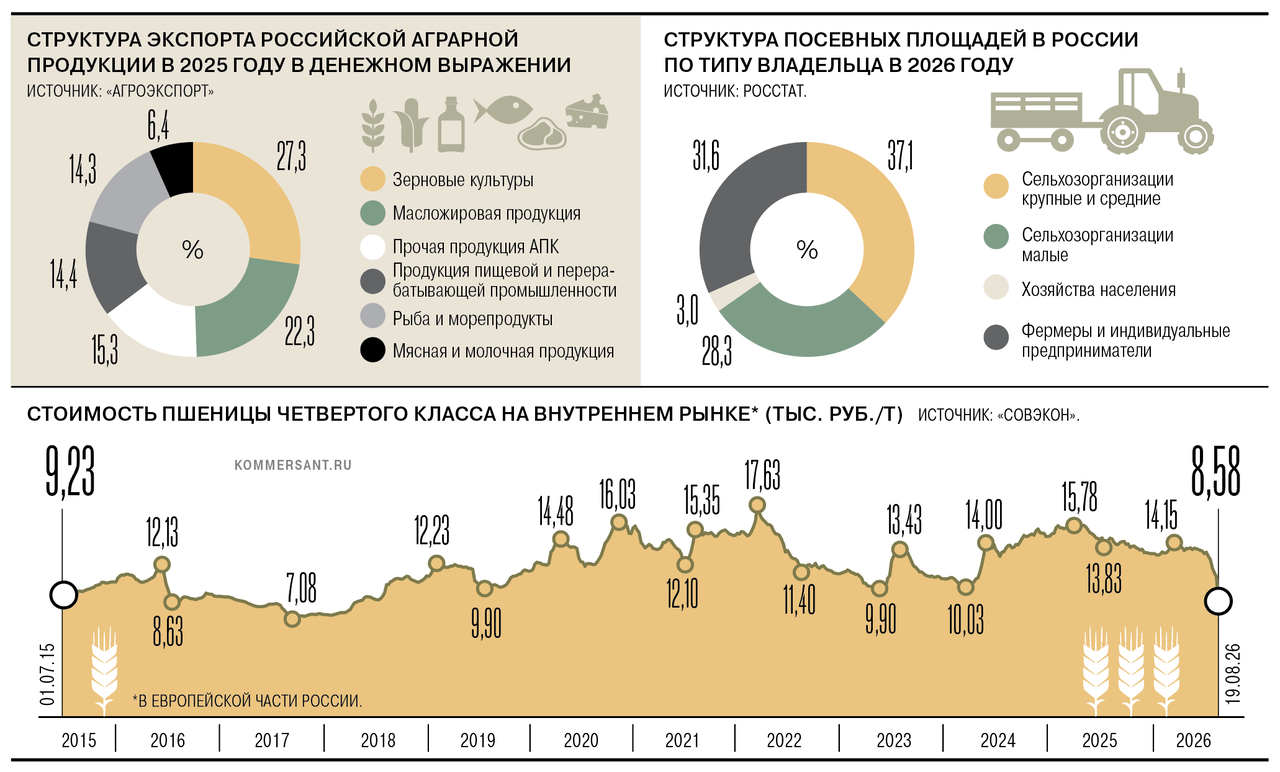
こちらの記事が、ロシアの穀物輸出動向について詳しく報告している。「制裁下でもロシア農産物輸出は強い」という2022~25年の成功物語が、軍事的・物流的な脆弱性によって反転しつつあることを示す内容である。以下、記事の要点をまとめておく。なお、図も同記事に添付されていたもの。
2026年のロシアの穀物収穫量は1億3,500万~1億3,700万tと予測され、前年比では3~6%減にとどまる。小麦も8,700万~8,900万tで2.3~4.5%減。しかも平均単収は前年を4.7%上回る。つまり、全国的な凶作が起きているわけではない。むしろ構造的には、農家が小麦などの穀物から、より採算性の高い油糧作物へ作付けを移してきたことが重要。2026年の小麦作付面積は前年比4.6%減の2,570万haで、2014年以来の低水準。ヒマワリや菜種は逆に増産が見込まれる。
輸出は急減。8月の小麦輸出は180万t程度と予想され、前年の約4割で、2010年以来の最低水準。7月も180万tで前年比17.7%減、2018年以来の低水準だった。直接の契機は、2026年7月10日以降のドローン攻撃によるアゾフ・黒海沿岸の穀物・油類ターミナルの操業停止と、船主による危険海域での傭船契約忌避。その結果、8月上旬に穀物を扱っていた港は、前年同期の29港からわずか8港に減少。これはロシアにとって極めて痛い。前年には穀物輸出の80~90%がアゾフ・黒海経由だったからだ。ノヴォロシースクだけで月350万tを扱えるのに対し、ウスチルガやヴィソツクなど北西部港湾は合わせても月10万~20万t程度。したがって、単純に「バルト海や極東へ回せばよい」という話ではない。唯一ある程度の余力がある代替先としてバルト三国の港湾が挙げられるが、年間500万~600万t程度にすぎず、決済や政治的リスクもある。
物流だけなら一時的な問題とも言えるが、今回は需要側も悪い。エジプトとトルコは在庫が多いうえ国内収穫が増え、ロシア産穀物の購入を削減中。イラン向け輸出は事実上停止。ロシアは通常、小麦収穫量の約半分、年間4,400万~4,500万tを輸出している。2025/26年度には世界の小麦輸出の21.2%を占めていたので、輸出路の障害は世界市場にも波及する。実際、豪州産小麦価格は7月初めから8月24日までに9.4%上昇して291ドル/tとなり、トルコの製粉業者はバルト諸国、ルーマニア、ブルガリア産への切り替えを検討し始めている。北アフリカ、中東、東アフリカの輸入国は当面在庫を取り崩しているが、黒海の混乱が長引けば、調達先がまず欧州、さらにカナダ、豪州、アルゼンチンへ移る可能性がある。
輸出できない穀物が国内に滞留し、特にロストフ州では農場や地方エレベーターに穀物が積み上がっている。現地農業関係者はこれを「商業的デフォルト」と呼び、農家のキャッシュフローが止まった状態だと表現している。その結果、4等級小麦の国内平均価格は8月19日時点で1t8,600ルーブル、わずか1か月で36.3%下落した。飼料用小麦では実際の取引価格が5,000ルーブル程度まで落ちているのに、生産原価は平均1万ルーブル。つまり、原価の半値で売らざるを得ないケースまで出ている。ロストフ州では、優良農家でも原価9,000~1万1,000ルーブル、経営状態の悪い農家なら1万4,000~1万7,000ルーブルであり、十分な利益を確保するには2万ルーブル程度で売る必要があるとの試算。それが現実には8,000ルーブル前後なので、かなり深刻。しかも農家は「価格が戻るまで売らない」という選択を取りにくい。収穫作業の完了、秋播き、その他の運転資金のために現金が必要なので。
ロシア全体の穀物貯蔵能力は1億6,400万~1億7,300万tとされ、数字だけなら十分。しかし、高品質な長期貯蔵設備は約6,500万t分しかなく、2,000万~4,000万t程度の近代的貯蔵能力が不足しているとの見方がある。特に南部では7月末時点でエレベーターの88~91%が埋まっていた。ウラルやシベリアには空きがあっても、南部からそこまで運ぶ輸送費を考えれば現実的ではない。したがって、これも「ロシア全体でサイロが何tあるか」という総量ではなく、輸出産地の近くに、どの程度の適切な貯蔵設備があるかという空間的ミスマッチの問題になっている。
政府は、鉄道の優遇運賃の対象拡大、短期優遇融資の延長、追加補助金、政府による買い入れ介入などを検討。介入基金への追加買い入れは100万~300万t程度が議論されており、従来予定の370万tに上積みする構想。しかし、これでは4,000万tを超える通常の小麦輸出規模に比べて小さい。専門家も、局地的・一時的な価格下支えにはなっても、販路問題そのものは解決できないと見ている。また財政余力にも限界がある。輸出関税の年末までのゼロ化も検討されているが、そもそも輸送できないのだから、関税をゼロにしても効果は限定的。
秋播きは燃料・物流費上昇により前年より約20%高コストになる一方、採算性は低下している。このため、小麦の作付けを増やす経済的インセンティブはほとんどない。専門家は秋播きよりも、むしろ2027年春の春小麦作付けが大きく減る可能性を指摘している。ここまで来ると、2026年の物流障害が2027年の供給能力を縮小させるという動学的な問題に発展する。
ある専門家は、期待されている南北国際輸送回廊について、地理的には合理的でも、イランを中心とする政治・カントリーリスクが大きすぎ、今後10年程度でも本格的な貨物流動を生み出すとは考えにくいと悲観的な見解を示している。 新しい巨大物流インフラには5~10年以上の予見可能性が必要なのに、現在の地政学環境では誰も巨額投資をしたがらない。
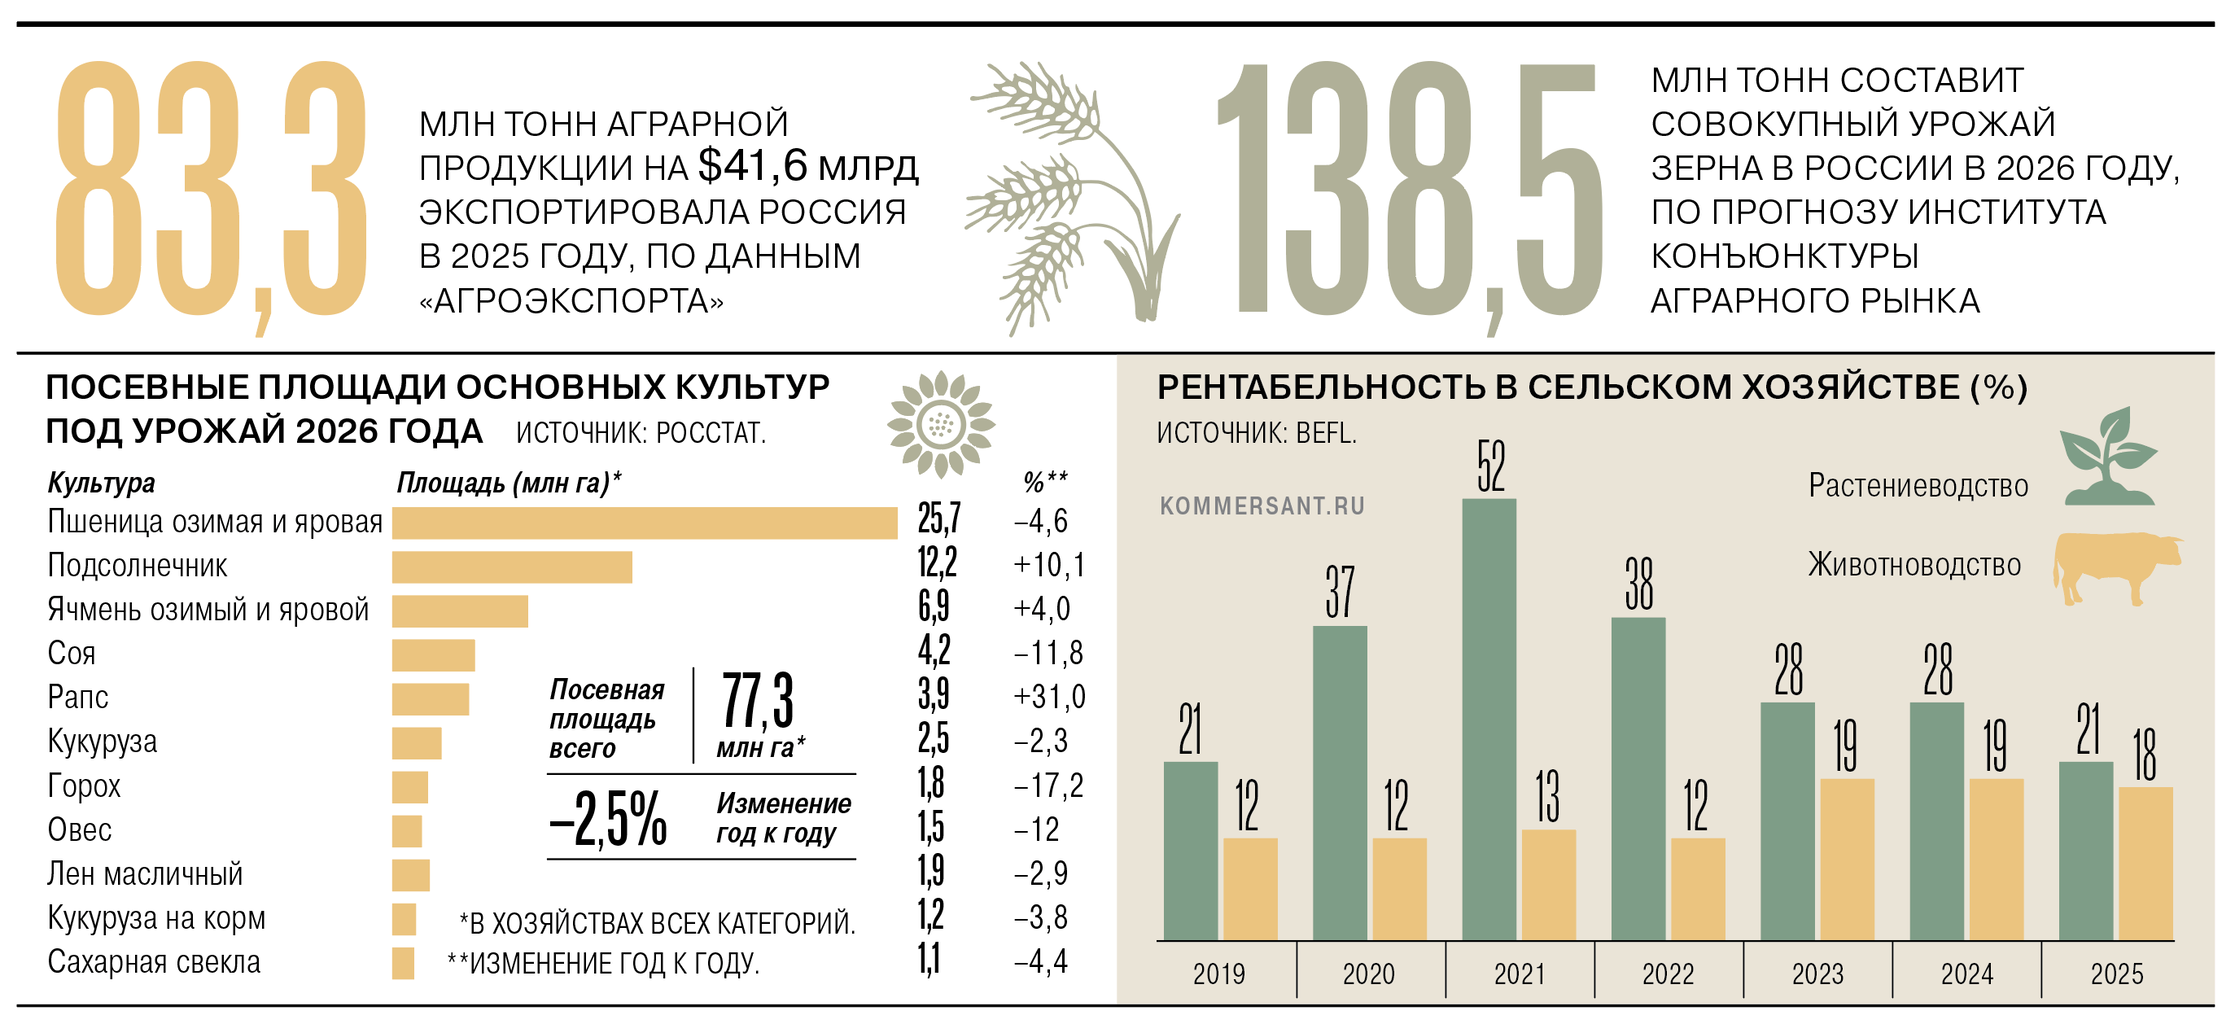
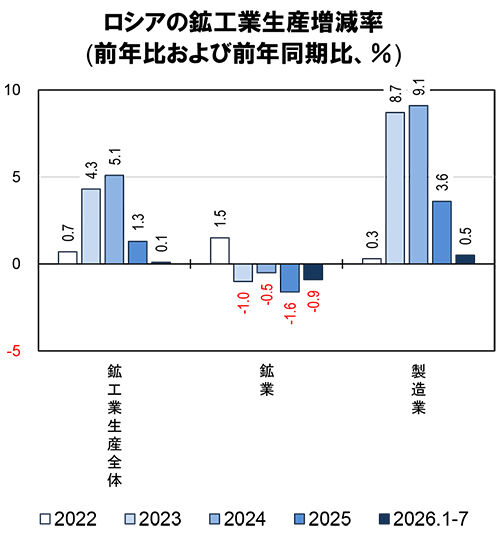
昨日、ロシア統計局より2026年1~7月の鉱工業生産統計が発表されたので、定番のグラフを更新してお目にかける。
上図のとおり、2026年1~7月の鉱工業生産は、前年同期比0.1%増に留まった。7月単月では、前年同月比0.4%増であった。1~7月の数字を見ると、本来の花形である鉱業はマイナスが続き、製造業も0.5%増と辛うじてプラスを維持している形である。
製造業の中から重要部門をピックアップしてその動向を示したのが下図。食品がわずかながら伸び、自動車が反動増となっている以外は、軒並み不振である。注目の石油精製部門は、1~7月全体ではマイナス9.2%と、ここで挙げた主要部門の中では最も状況が厳しい。石油精製部門を前年同月比で見ると、3月が1.1%増、4月が8.9%減、5月が13.4%減、6月が21.4%減、7月が19.4%減と推移している。
最後に、軍需関連部門(すべてではないが、かなりの割合で軍需生産を含んでいると考えられる部門)の動向を示したのが、下図である。
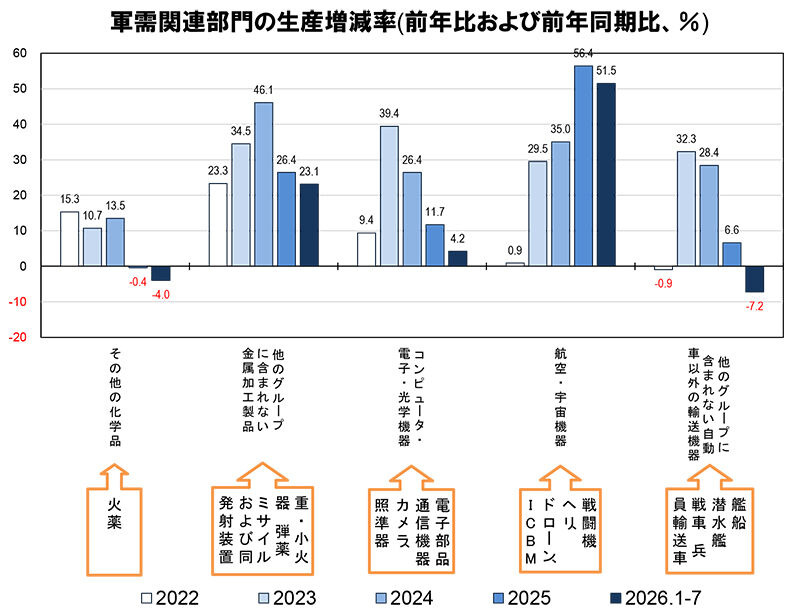
こちらの記事が、ロシアの鉄鋼輸出について伝えている。黒海物流の混乱が単なる一時的な輸出減にとどまらず、ロシア鉄鋼業の市場そのものの喪失に繋がる危険性を問題視する内容となっている。記事を以下のとおり抄訳しておく。
ロシア産鉄鋼半製品の輸入業者は、黒海での海上輸送リスクにより、供給不足に直面している。代替輸送ルートは物流費が高いため採算が合わず、その結果、トルコの買い手は中国産やインド産の製品へと切り替えつつある。もともとロシア国内の需要が弱いことを考えると、こうした状況は鉄鋼メーカーの苦境をさらに深刻化させる可能性がある。
分析会社BigMintのレポートによると、ロシアの鉄鋼ビレットメーカーは、黒海での海上輸送リスクとノヴォロシースク向け鉄道輸送の制約を背景に、輸出を避けるようになっている。バルト海経由やジョージア経由などの代替ルートについても、物流コストが高いため採算が取れない状態が続いていると、同社のアナリストは指摘する。
BigMintによれば、ロシアの鉄鋼メーカーから提示されるオファーは散発的なものにとどまり、その多くは利用可能な船舶が限られているため、実質的には名目的なものとみなされていた。「売り手は確定的な納期を提示することに消極的だった」とレポートは述べている。アナリストによれば、8月22日時点のロシア産ビレットの港湾渡し価格は1t当たり463~465ドル(FOB)で、前週より3~4ドル安い。
ロシア産鉄鋼半製品の供給不足の影響をまず受けたのが、トルコの輸入業者である。BigMintによると、トルコの輸入業者は代替供給源を求め、中国産およびインド産ビレットをマルマラ海沿岸の港への運賃込み(CFR)で1t当たり495~500ドルで購入した。Shanghai Metals Marketは、黒海経由の鉄鋼半製品のトルコ向け供給が事実上麻痺していると指摘している。
トルコはロシア産鉄鋼半製品の主要な買い手の一つであり、最新の統計によれば、ロシアはトルコにとって最大の鉄鋼ビレット供給国である。SteelOrbisがトルコ統計局のデータとして伝えたところによると、2026年上半期のロシアからトルコへのビレット輸出は前年同期比1.7倍の78万tに増加し、トルコの輸入に占めるロシアのシェアは29%を超えた。第2位は中国で、出荷量は1.9倍の59万tに増加した。インドからの供給も1.8倍の5万tに増え、供給国として第10位となった。
格付け会社「エクスペルトRA」のコーポレート・レーティング部門ジュニア・ディレクター、オレグ・エメリチェンコフ氏は、黒海物流の問題によって輸出が完全に停止すれば、国内需要が低迷する中で鉄鋼メーカーの状況はさらに悪化すると指摘する。「同時に、トルコの買い手が中国やインドへと調達先を切り替えることで、市場シェアを失うリスクも生じる。出荷が正常化したとしても、一度失ったシェアを取り戻すのは容易ではない。とりわけ競合国の企業が長期契約を通じて市場に定着してしまえば、なおさらである」と同氏は述べている。
現在の制約によって、下半期の南方ルートにおける輸出減少は700万~800万t程度に達する可能性があると、「インダストリアル・コード」ファンド運用責任者顧問のマクシム・シャポシニコフ氏は推計する。同氏によれば、これほどの量を他市場へ全面的に振り向けることはきわめて困難であり、失われる輸出量の半分程度しか代替販売できない可能性がある。ガスプロムバンク経済予測センターの発表によると、2025年のロシアからの鉄鋼製品輸出(圧延鋼材、半製品、銑鉄の合計)は前年比22%増の2,780万tだった。
ストルイピン記念成長経済研究所の鉱業・鉄鋼業専門家パヴェル・ガモフ氏は、東南アジア向けの場合、輸送距離が長く物流費も高いうえ、中国や韓国との競争も激しいと指摘する。同氏によれば、バルト海方面への振り替えは可能ではあるものの、物流経路が長くなり、運賃や海上輸送費によって採算性が低下する。バルト海の港湾は上半期に貨物取扱量が減少しており、その役割は主要ルートというより、むしろ予備的なもの。また、トルコ市場に復帰するためには値引きが必要になる可能性があり、それによって利益率が低下することになると、ガモフ氏は指摘する。
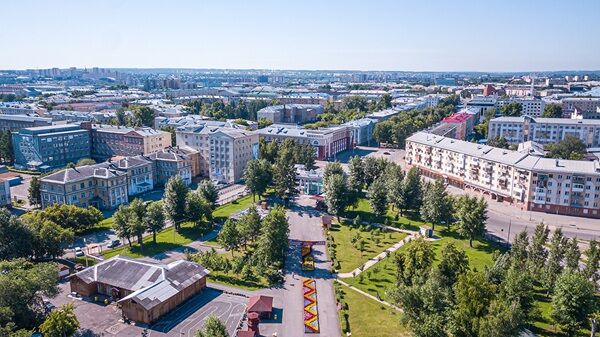
しばらく前に、「戦争と制裁下で再編されるロシアの企業城下町」『ロシアNIS調査月報』(2026年5月号)というレポートを書いたように、このテーマは個人的な関心事の一つである。そうした中、こちらの記事が、ロシアのモノゴーラド(企業城下町)の最近のトレンドについて伝えている。記事は、ロシアの企業城下町が、かつてのような「衰退をどう食い止めるか」という段階から、国・地域行政府・基幹企業が共同して、都市そのものを長期的に再設計する段階へ移りつつある、というかなり前向きな内容となっている(タイトルも「第2の息吹:当局と投資家の努力でモノゴーラドはいかに変わるか」というポジティブなもの)。成功例だけを選んだかなり「明るい」記事であり、人口流出、炭鉱産業の苦境、財政依存など負の側面はほぼ扱われていないので注意は要するが、ともあれ記事の要点を以下のとおりまとめておく。
現在の企業城下町政策では、単に基幹企業を維持して雇用を守るだけでなく、道路・住宅・上下水道などのインフラ、学校・医療、公共空間、若者の教育・職業訓練まで含めた総合的な都市再生が重視されている。連邦政府は、重点的な「拠点居住地(опорные населенные пункты)」や閉鎖都市(ЗАТО)についてマスタープランを策定し、国家プロジェクト「生活のためのインフラ」を通じて公共インフラ整備を支援している。また、建設省の都市環境整備コンテストを通じて、地方都市が連邦予算を獲得する仕組みもある。これに地域行政府と大企業が加わる、「連邦政府+地域行政府+企業」の三者協力が基本モデルになっている。以下は具体例である。
クズバスの炭鉱都市 レニンスククズネツキー、ポルィサエヴォ、キセリョフスク、プロコピエフスク、ベロヴォなどでは、SUEKとメリニチェンコ財団が中心となっている。都市開発マスタープランや公園・広場整備の計画づくりを企業側が支援し、それを利用して約7.5億ルーブルの連邦資金を獲得。単なる公園整備にとどまらず、炭鉱都市から若者が流出するのを防ぐことが明確な課題になっている。「Профклассы.ФМ」というプログラムでは、高校生に数学・物理・情報・化学を重点的に学ばせながら職業資格も取得させ、SUEKの事業所で有給実習まで行っている。
チェレポヴェツ ここでは当然ながらセヴェルスターリが中心。道路、公共空間、社会施設などの都市インフラ整備に企業が体系的に関与。2026年だけでも州予算から都市整備に105億ルーブル、さらに市制250周年に向け15億ルーブルが追加され、橋梁、河岸、劇場、集合住宅のエレベーターなど、合計439事業が進められている。
ニジネカムスク 石油化学都市ニジネカムスクではシブール社が中心。都市環境指数は2024年に大きく改善しており、シブールは960人規模の学校建設に80億ルーブル超、ネフチェヒミク公園改修などにも資金を投入。学校では工学・自然科学教育を強化する予定で、ここでも都市政策と将来の産業人材育成が一体化。
クラスノヤルスク地方の炭鉱都市 ボロジノ、ナザロヴォ、シャルィポヴォでもSUEK・メリニチェンコ財団が活動。ボロジノは「拠点居住地」に指定されており、2030年までに生活の質を30%改善するという国家目標の対象。地方知事も、こうした都市再生は企業抜きには不可能であり、「行政・企業・住民」の三者対話が必要だと発言。
サロフ 核産業の閉鎖都市サロフではロスアトムが中心。2027~2030年の社会インフラ開発計画では、学校2校、博物館、スポーツ施設、プール、劇場改修、大規模住宅開発などを予定。2035年までに市内就業者を3,000人増加させることも目標。
ノリリスク ノリリスクは最も大規模な例で、2021年から2035年までの都市再生計画に1,200億ルーブルが投じられ、そのうち813億ルーブルをノルニッケルが負担。住宅更新、公共空間、スポーツ・社会施設、1日1,000人を診療できる新しい診療所などを整備。
極東のワニノ、チェグドムィン ここでもメリニチェンコ財団がマスタープラン策定を支援し、連邦政府の都市環境整備コンテストなどを利用して、公園、広場、文化会館周辺などの整備を推進。ハバロフスク地方では2022年以降、38件の応募のうち18件が採択され、計18億ルーブルの連邦補助金を獲得。
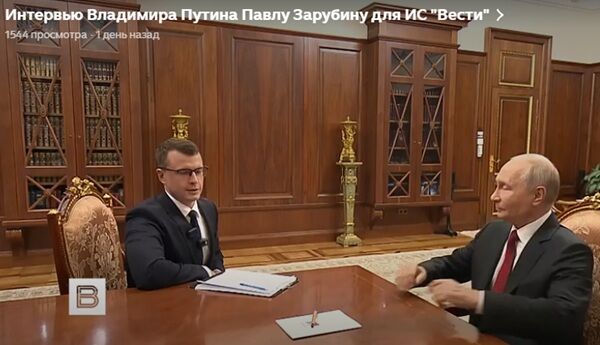
こちらに見るとおり、このほどプーチン・ロシア大統領がP.ザルビンというジャーナリストによるインタビューに応じ、8月23日に公開された。かなりの部分が「ウクライナによるロシア後方への攻撃強化 → ロシアによる報復の対象をウクライナの軍需産業だけでなく、物流・輸出産業など経済基盤へ拡大」という論理の説明に割かれている。また後半では、ウクライナ側が仲介者を通じて何らかの打開策を探っていると明言しつつ、「エキゾチックな提案」の中身は伏せている。以下、プーチンの発言要旨をまとめておく。
「統一ロシア」と国内政治:議会に議席を持つすべての政党は、国家的・愛国的立場をとり、国民と祖国を支え、国家が直面する最重要課題の解決に協力している。「統一ロシア」の党綱領は、今後数年間の党、さらには国家の課題を方向付ける重要かつ本格的な文書である。もっとも、党員を含めて党綱領を一字一句すべて読んでいる人は多くないだろう。「統一ロシア」の重要な特徴は、ポピュリズムに走らないことである。選挙では、どの政治勢力にも、有権者の関心や支持を得るため魅力的な目標を掲げ、その実現を約束したくなる誘惑がある。しかし、そうした公約は財源や実現可能性、結果として生じる影響などについて十分な専門的分析を行わずに提示されることもある。「統一ロシア」はそうした誘惑を避け、専門的かつ責任をもって行動している。
ウクライナへの大規模攻撃を強化した理由:キーウをはじめとするウクライナの都市や港湾などへの攻撃は効果を上げており、前線で戦うロシア兵の戦闘任務遂行を助けている。こうした攻撃によって、ウクライナ側が前線に装備や弾薬を送り、人員をローテーションする能力が低下する。また、軍需産業の企業が兵器を生産・改良し、戦闘を直接支援する能力も制約される。その結果は前線での戦闘にも明確に表れている。
ロシアの攻撃強化はウクライナ側への「報復」:現在起きていることは、キーウ政権とその西側の支援者が仕掛けた新たな冒険の結果である。彼らは今回もロシアに「戦略的敗北」を与えようとし、40日間でロシアの民間施設や物流インフラに大規模なミサイル・無人機攻撃を加えることを企てた。ロシア経済のいくつかの産業部門を破壊し、国民の団結とロシア社会の結束を損ない、最終的にはロシアを崩壊させることがその目的だった。この40日間は8月5日に終了した。攻撃によってロシア側には経済的損害が生じ、民間人にも犠牲者が出た。一人の人間を失うことも、その家族や近親者だけでなく国全体にとって悲劇である。第二次世界大戦期のナチスと同様、現在の相手もこうした犯罪行為を続けている。
ウクライナ側の「40日間」の攻撃の結果:しかし、最終的な結果は相手が期待したものとは正反対だった。ロシアとの対決に何ら転換は生じず、キーウ政権とその「主人」は優位を獲得できなかったし、今後も獲得できない。この新たなエスカレーションは、戦場の実情やウクライナ軍、社会、国家の状態についての客観的分析ではなく、PRや政治的野心によって進められたものである。
ウクライナの軍需産業・経済インフラへの攻撃:このエスカレーションへの回答として、ロシアはウクライナの軍需産業への攻撃を強化しており、キーウもその対象となっている。また、相手がロシアの民間産業や物流施設を攻撃し、ロシア経済に損害を与えることを公然と目標に掲げた以上、ロシアもそれに応じる。キーウ政権自身がこの「箱」を開けたのであり、今度はウクライナ経済の最も敏感な部門への攻撃を受けることになる。もともとウクライナ経済は非常に苦しい状態にあり、とりわけ主要な輸出収入をもたらす生産・輸出部門への打撃は大きなものになる。ロシアの物流を妨害しようとするならば、相手側の物流に対する報復も直ちに行われる。しかもロシア軍による攻撃は、相手側の攻撃よりもはるかに大きな打撃と破壊をもたらす。一つ一つの措置について語るつもりはないが、攻撃には必ず回答する。
前線の戦況:ウクライナによるロシア後方への攻撃は、前線の状況には何の影響も与えていない。それどころか、ロシア軍はすべての方面で攻勢を継続しているだけでなく、前進のテンポを高めている。ロシア軍は「特別軍事作戦」の目標を完全に達成するための任務を着実に遂行している。
ロシア国内の防空・対ドローン態勢:同時に、ロシアは防空システムをさらに改善し、その能力を増強しなければならない。軍・治安機関と民間官庁との連携を改善する必要もある。この分野では国営企業だけでなく、民間企業の能力も活用することが特に重要である。
選挙への妨害と情報・心理戦:下院選挙をはじめとする各種選挙を控え、相手はロシア国民を威嚇し、選挙を妨害しようとしている。しかし、それを許すことはない。こうした行動はロシア社会に対する情報・心理的な働きかけでもあるが、この試みも失敗する運命にある。ロシア国家とその正統性は今後も強化される。
ロシアの報復とウクライナ側の苦境:ロシアによる今回の報復はキーウ政権にとって非常に大きな打撃となっており、いくつかの重要分野では状況が危機的な水準にまで達している。だからこそキーウ当局は現在、ロシアもその意見を尊重する仲介者を通じ、自らが作り出したこの困難な状況から抜け出す道を探っている。キーウ政権は状況がさらに戦略的に悪化することを食い止めようとしており、そうした動きはすでに見え始めている。
「エキゾチックな」提案と交渉の可能性:仲介者を通じて提示されているものの中には、「エキゾチックな性格」を持ち、ロシアには受け入れられない提案もある。ロシアは常に交渉する用意があるが、それは現地で現実に形成されている状況を基礎としなければならない。「エキゾチックな提案」の具体的内容については、現在は何らかの合意の可能性を探る段階にあるため、詳細を明らかにするのは適切ではない。似たような提案は以前にも出されていたが、現在の状況の中では別の形で提示されている。今後何らかの合意の基礎となり得るかどうかについて、現段階で先走って語るべきではない。
ウクライナ港湾への攻撃と世界の食料供給:ロシアによるウクライナ港湾への攻撃について、国連などでは穀物輸出が阻害され、世界が飢餓の危機に直面するといった主張がなされている。しかし、そもそもキーウ政権がロシアの民間企業への攻撃を始め、ロシア経済を破壊するという目標を公然と掲げた。自ら「瓶から魔神を放った」以上、それに対する回答を受けることになる。農産物などの輸出はウクライナの主要な輸出収入源の一つでもある。
ロシアの穀物輸出余力:ウクライナの穀物輸出が減少しても、世界的な食料不足が生じることはない。ロシアには大きな輸出余力があり、直近の報告では、少なくとも6,000万t程度の穀物を輸出できる。これは非常に大きな余力である。ロシア自身にも収穫などをめぐる問題はあるが、それらは解決していく。したがって、世界市場で穀物が不足することにはならない。
こちらの記事で、マルク・フェイギンという人物がインタビューに応じている。1971年サマラに生まれた人で、1990年代にはエリツィン体制下で若き民主派政治家として名を馳せ、その後は地方行政で働いたが、プーチン政権下では人権派・政治事件の弁護士に転身し、さらにその後はロシアを追われて在外反体制活動家・YouTuberとして活動しているようである。以下、フェイギン氏の発言要旨をまとめておく。
1991年8月のクーデター未遂時、私もモスクワの「ホワイトハウス」周辺にいた。しかし、35年後の現在から見れば、当時の犠牲も民主化運動も、結局は無駄だった。なぜなら、その帰結が現在のプーチン体制だから。それでも、1991年8月19~21日の3日間は、20世紀ロシアで社会が完全に自由になり、権力が社会の手にあった唯一の瞬間だった。問題は、その機会に旧体制を徹底的に排除せず、エリツィンを中心とする旧ソ連エリートの一部に新体制を委ねてしまったこと。旧体制関係者の公職追放が行われず、最終的にエリツィンがプーチンを後継者に指名したことに重大な責任がある。現在の体制は、共産党体制の復活ではなく、チェキスト(治安機関)の体制の復活である。
2026年下院選挙を利用して体制を揺さぶることは期待薄。選挙を利用してプーチン体制を「揺さぶる」という在外反対派の一部の戦略には反対。理由の第1は、体制が作ったルールに従って体制を揺さぶることはできないから。下院に残る可能性のある政党はすべて戦争支持政党であり、反体制どころか反戦政党すら存在しない。第2に、今回の選挙はロシアが占領するウクライナ領でも実施されるため、投票参加を呼びかけること自体が、それらの地域をロシア領として事実上正当化することにつながる。さらに、ナワリヌイ陣営が過去に採用した「統一ロシア以外に投票せよ」という戦術も、結局一度も体制を弱体化させなかった。したがって、今回同じことを繰り返す意味はない。
現在のロシア国内では、公開の抗議運動はほぼ不可能。「ヤブロコ」の選挙参加資格をめぐって最高裁前に若者が集まったが、数十人ないし数百人程度が集まっても体制には何の影響もなく、むしろ参加者が特定され、後に逮捕されて政治犯が増えるだけ。したがって現在のロシアでは、公然たる不満表明すらほとんど不可能であり、まして組織的抵抗は期待できない。現在のロシアは明確に「全体主義体制」であり、スターリン期にも形式的な選挙は存在したが政治的意味はなかわけで、プーチン体制もその方向に進んでいる。
国内反対派の活動よりも、戦争の継続そのものの方がプーチン体制をはるかに大きく動揺させる要因になっている。ワイルドベリーズ倉庫、製油所、その他の象徴的施設などへのウクライナの攻撃が続けば、一般国民の間に、「この戦争には勝てない。そして戦争を終わらせない政権に責任がある」という感覚が生まれてくる。ただし、その不満を選挙で表明することはできない。また、2023年6月のプリゴジン反乱は、将来何らかの実力勢力がプーチン政権に挑戦した際、潜在的な国民の不満がその勢力への支持として顕在化しうることを示した一種の「予行演習」だった。
プーチンが2022年型の大規模な強制動員、まして全面的な総動員に踏み切る可能性は低い。理由は、大規模動員を行えば逃亡・脱走が増え、限定的とはいえ抗議行動を誘発する可能性があるから。2022年9月の部分動員の際、ダゲスタンやハカスなどで実際に抗議が起きたことを、プーチンは「トラウマ」として記憶している。全面動員なら、さらに激しい反応は避けられない。その代わり、今後も、高額報酬などを利用した契約兵募集、半ば強制的な契約への誘導、徴集兵・学生への働きかけ、犯罪者などの利用、地方の社会的弱者を重点的に徴募、といった形で兵員を確保するだろう。特に、「抵抗する能力のない人々」を選択的に徴募する。これなら全国規模の政治問題になりにくい。なお、現在の契約兵獲得が1日約1,000人との報道については数字は過大であるが、500~600人程度ならあり得ることで、月1.5万~2.5万人程度を集めることは可能。
エリートの「戦争疲れ」は存在するが、反乱する能力がない。戦争への不満が存在するのは事実で、富豪A.メリニチェンコの『Economist』での発言などはその兆候だった。現在のエリートは国家資本主義に寄生して利益を得てきただけの人々で、理念も意志もなく、自分たちでプーチンを排除する能力がない。したがって不満は今後強まるとしても、それを政治行動に転換する経路がない。結局彼らは「プーチンが死んでくれれば」「ウクライナや西側が何とかしてくれれば」と外部要因を待っているだけ。
在外ロシア反対派にも、国内政治を動かす力はない。ロシア国内には、反戦・反動員運動を組織できる政党・政治組織がすでに壊滅している。他方で、国外から広大なロシア各地に散らばる一般国民を組織することも事実上不可能であり、戦争開始後の数年間でその限界は明らかになった。したがって、在外反対派の現実的な仕事は、ロシア国内で革命を起こすというよりも、欧州の制度を利用してロシア人亡命者を支援することなどにある。
私が参加している欧州評議会議員会議(PACE)のプラットフォームは、華々しくはないが、実質的な成果はある。具体的には、期限切れのロシア旅券しか持たない亡命者などに対し、欧州各国がいわゆる「グレー・パスポート」を発給することを勧告するPACE決議の実現がある。また、銀行口座閉鎖、在留資格・難民資格、ビザなど、在外ロシア人の法的地位改善にも取り組んでいる。さらに、ウクライナ軍側で戦うロシア人(ロシア義勇軍団や自由ロシア軍団など)の権利・地位を改善し、ロシア国民がこれらに参加しやすくする問題にも取り組んでいる。私自身、この1年間に2回ウクライナの前線を訪れた。また、2026年下院選挙については、占領地で選挙が実施される以上、「統一ロシア以外への投票」も含め、いかなる政党への投票運動にも反対する。他方、シュロスベルグやヤブロコなど国内の反戦活動家は支持する。
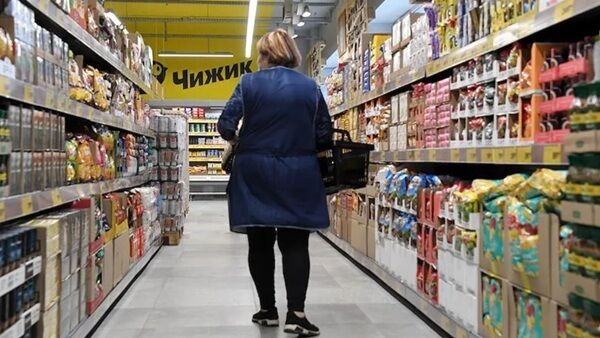
こちらの記事が、ロシアで物価上昇と実質的な購買力低下が続くなか、消費者がどのように日常の買い物を変えているかを、統計と『ノーヴァヤ・ガゼータ』読者の体験談を組み合わせて描いている。タイトルは「Жить — не чижить(生きることは『チジク』ではない)」で、低価格ディスカウント店「Чижик(チジク)」をもじっている(冒頭画像はその店舗)。記事の要点は以下のとおり。
ロシアの消費者は、単に「高いものを買わなくなった」というより、消費行動そのものをかなり変え始めている。2026年1~6月には、コンビニ型の「近所の店」での購入件数が前年同期比10%減、酒・たばこ店では14%減だった。高等経済学院と「チジク」の調査では、40.2%が実店舗で節約するようになり、ネット通販でも28.2%が節約。別のRomirの調査では、58%が以前買っていた商品の一部を意識的に断念し、57%がより安い代替品を探し、46%が店に行く頻度そのものを減らしているとされる。
その結果、消費者が「消費の階段」を下りている現象が見られる。ロシアの食品小売は、最下層のハードディスカウンター「チジク」「アヴォシカ」→「ピャチョーロチカ」「ディクシー」→「ペレクリョーストク」「フクースヴィル」→高級店「アズブカ・フクーサ」という階層として描くことができるが、ピャチョーロチカの店員も、客が全体として安い店へ移っていると実感しているという。読者の証言から見える変化は、おおむね次のようなもの。
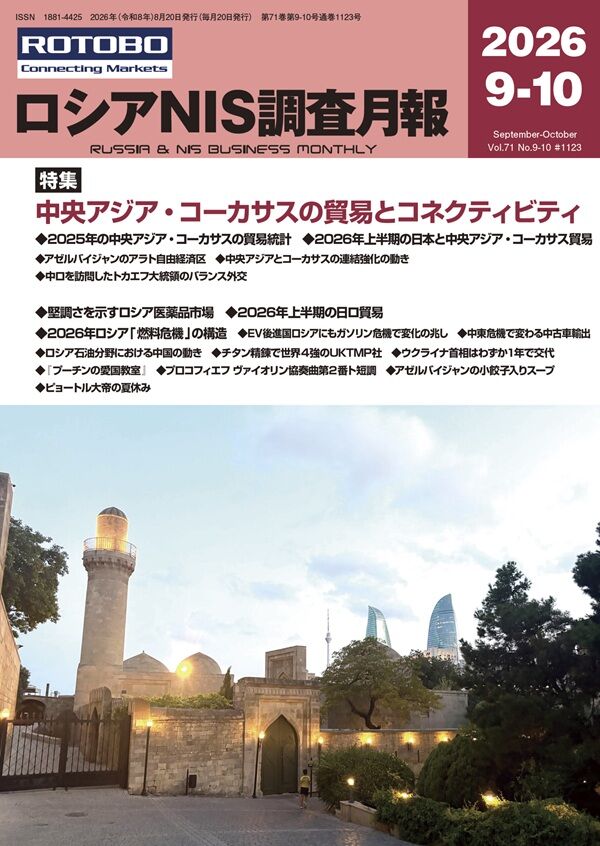
私が以前編集長を務め、今も寄稿を続ける『ロシアNIS調査月報』の2026年9-10月号のご案内。今号は「中央アジア・コーカサスの貿易とコネクティビティ」と題する特集号となっております。詳しい内容とお問い合わせ・お申し込みはこちらまで。
私は今号は完全な脇役で、「EV後進国ロシアにもガソリン危機で変化の兆し」、「ウクライナ首相はわずか1年で交代」という短い連載記事のみ書いております。
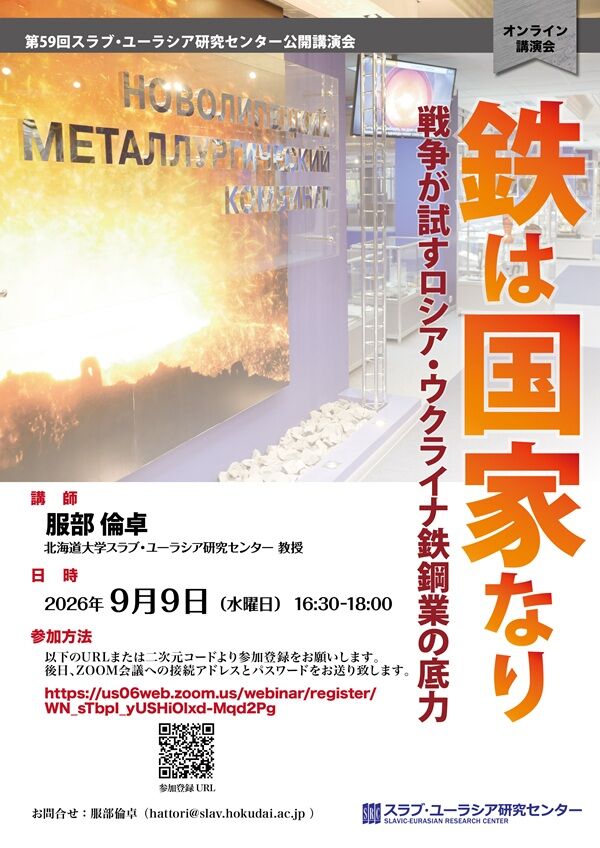
スラブ・ユーラシア研究センター公開講演会の第59回として、服部が「鉄は国家なり:戦争が試すロシア・ウクライナ鉄鋼業の底力」と題し、9月9日に講演します。無料かつオンラインでご参加いただけるので、お気軽にお申し込みください。これの数字が伸びないとセンター内の立場が…

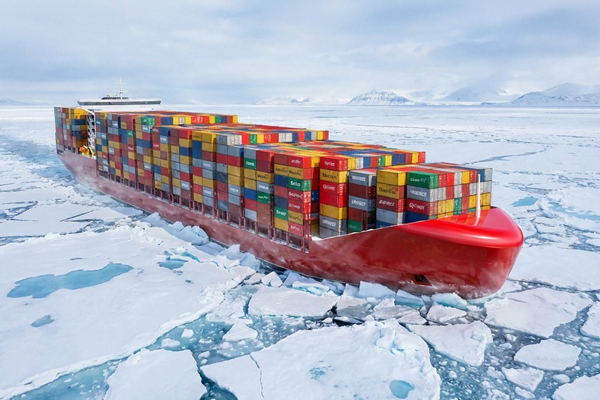
こちらの記事が、中国のコンテナ船が北極海に面するロシア北西部のムルマンスク港に初入港したということを伝えている。注目されるのは、従来のNewNew Shippingのロシア側拠点がアルハンゲリスクだったのに対し、今回はムルマンスクが初めて北極海航路経由のコンテナ貨物を受け入れたと強調されている点だ。しかも貨物が「自動車部品500コンテナ」というのも、単なる試験航海ではなく、かなり実需色の強い輸送に見える。以下、記事を抄訳しておく。

中国から北極海航路を経由して、国際コンテナ航路NewNew Shipping Lineの船舶がムルマンスク港(ポルトヴィ・アリヤンス傘下)に入港した。同港がこのルートで輸送されたコンテナ貨物を受け入れるのは今回が初めてである。港湾荷役会社の広報部が明らかにした。
リリースによると、港では今回の入港に向け、以前から準備を進めてきた。2025年には、ポルトヴィ・アリヤンスの支援を受け、コンテナ取扱い専用ターミナルが整備された。港は変化する物流環境への適応を進めており、従来型の貨物に加えて新たな分野にも取り組み、荷主に提供できる選択肢を拡大している
同船はムルマンスクに、自動車部品を積載した500個のコンテナを運び込んだ。
ムルマンスク州のA.チビス知事は自身のSNSに、「500個のコンテナ、北極海航路経由の輸送――まさに1年弱前にNewNew Shipping Lineとの協定で合意したことだ。北極海航路を本格的に軌道に乗せ、ムルマンスクを輸送ハブとして発展させていく。約束どおりだ」とコメントした。
ポートニュース通信が以前報じたところによれば、中国の海運会社NewNew Shippingは、2023年から北極圏で積極的に事業を展開しており、アルハンゲリスク港への寄港を行っている。2025年6月には、中国のNewNew Shipping Lineとロシア国営企業「ロスアトム」が、コンテナ船の建造および北極海航路におけるコンテナ輸送の発展を目的とする合弁会社「Northern Sea Route Shipping Line」を設立することが発表された。また、NewNew Shippingは、北極海航路での輸送に向け、積載能力4,800TEUの耐氷クラス・コンテナ船6隻を就航させる計画である。