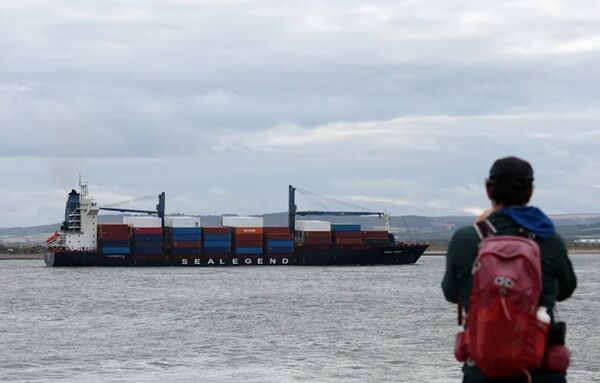
Meduzaの下記の記事が、ロシアの北極海航路をめぐる状況について、かなり詳しく伝えている。地政学的リスクが既存航路を使いにくくするほど、相対的に北極海航路の価値が上がるが、ロシアにとっては対中依存度の増大という新たなリスクが発生していることを指摘している。記事のあらましは以下のとおり。
2026年8月半ば、中国・寧波舟山港から英国フェリックストウに向けてコンテナ船「Dubai Tower」が出航した。これにより、北極海航路で初めて明確なスケジュールを持つコンテナサービスが始まった。中国のSea Legend Shippingは、中国から北欧まで20日間で結ぶ定期運航を計画しており、これはスエズ運河経由のおよそ半分の所要時間となる。
北極海航路はカラ海峡からベーリング海峡までロシア北極沿岸約5,600kmを通る。航行許可はロスアトム傘下の北極海航路局が発給し、約45隻、うち原子力砕氷船8隻からなる世界最大規模の砕氷船団が航行を支援する。ロシアによる北極海航路管理の法的根拠は国連海洋法条約第234条にあるが、ロシアはすべての船舶に事前許可、パイロット、水先案内・砕氷船支援への支払いなどを要求しており、条約が認める範囲を超えている面がある。
北極海航路の歴史は、目標未達の歴史でもある。2018年の大統領令では2024年までに貨物量を8,000万tに増やすことが掲げられたが、実績は3,790万tと半分にも届かなかった。それでも2025年3月、プーチン大統領は従来の「大北極海航路」構想を「北極海横断輸送回廊」と改称した。
気候変動は航路に有利な方向に働いており、2025年夏末の海氷面積は2005年より28%小さく、2025年3月の冬季最大海氷面積も47年間で最小となった。しかし平均的に海氷が減少しても、翌年の特定の日に航行可能かどうかを予測できるわけではない。このため長期的に確実な運航スケジュールを組むことが難しく、他の輸送ルートに比べ経済性に疑問が残る。この問題が今後10年以内に解消すると予想する向きもない。
2025年の北極海航路貨物量は前年比2.3%減の3,700万tだった。アジアから欧州へ抜ける純粋なトランジット航行は過去最高の103回に達したものの、輸送量は320万tにすぎず、航路全体の9%未満だった。これに対し、スエズ運河では危機の最中だった2025年末でも週約244隻、2023年末には週約500隻が通航していた。2026年の北極海航路貨物量は過去最高の4,000万t超となる見通しだが、トランジット輸送は依然として季節限定的であり、時間短縮効果の不足や航行安全上の問題も残る。現在の成長をもたらしているのは気候変動や航路自体の経済性向上ではなく、世界各地の戦争の増加である。

第1の推進力は、ウクライナ侵攻である。ロシアのウクライナ侵攻後に西側諸国が導入した大規模制裁は、ロシアの貨物を東方へ振り向けただけでなく、北極圏に新たな輸送需要を生み出した。戦前には実験的だったロシア北極圏からの原油輸出は、2019年の220万バレルから2025年には1,300万バレルへと約6倍に増加した。北極海航路を利用すれば、タンカーへの検査、拘束、その他の制限が生じる海域を避けてアジアに到達できるためである。ロシア・中国間貿易そのものの拡大も寄与し、2026年上半期だけで北極海航路経由の露中貨物は500万tを超えた。ただし、ロシア政府が期待するアジア~欧州間のトランジット輸送には十分結び付いていない。2025年夏、中国のNew New Shipping LineとロスアトムはNorthern Sea Route Shipping Lineを設立したが、2026年シーズンに予定されているのはDubai Towerを含めわずか8航海、輸送能力約1万4,000コンテナにすぎない。これは2026年上半期だけで約45万コンテナに達した露中間輸送より桁違いに小さい。
第2の推進力は、湾岸地域の戦争である。2026年にはもう一つの要因として、米国・イスラエルとイランの戦争が加わった。ホルムズ海峡の交通量が約90%減少し、イエメンのフーシ派が紅海の航行も制約したことで、各国は炭化水素輸送の代替ルートを模索し、その一部がロシア北極圏に向かった。8月半ばまでに約600万バレルが北極海航路経由でアジアへ輸送され、前年を上回った。中東からの供給混乱が続けば、中国もロシア産の購入を増やす可能性がある。インドと韓国も中東危機を明示的な理由として北極海航路利用に関心を示した。ロシア政府は2026年7月、インドとの北極海航路輸送発展に関する覚書を承認し、ロスアトムは年内の署名を目指している。韓国も8月22日に釜山からフェリックストウへの試験輸送を実施し、2030年代には恒常的なルートにすることを目指している。韓国の石油・ガス輸入の80%以上は歴史的に中東に依存しており、ホルムズ海峡封鎖に対する脆弱性が大きい。つまり中東の戦争は、米国の同盟国まで北極海航路利用へと向かわせている。
第3の推進力は、米中対立である。最も持続的な北極海航路発展要因は米中対立である。中国の石油輸入の約80%はマラッカ海峡を通過する。中国にとって同海峡封鎖の危険は以前から重大な安全保障問題であり、北極圏での活動拡大は、米中関係が急激に悪化した場合にも利用できる代替輸送路を増やす意味を持つ。ただし北極海航路も米国の圧力から安全とはいえない。東側出口のベーリング海峡では米国が軍事的プレゼンスを強化しており、西側もバレンツ海からノルウェー沖を経てNATOが強く支配する海域へ出る。したがって、中国にとって北極海航路は現時点では本格的な代替ルートではなく、将来に備えた経験蓄積の場という性格が強い。経験豊富な乗組員、海氷データ、船舶などを整備し、平時の定期運航を長期間続けること自体が、非常時の航路利用能力を高める。
中国の関心はロシアに安定した需要を保証する一方、北極海航路に対するロシアの支配を弱める可能性もある。中国が独自の砕氷船や特殊タンカーなどを整備すれば、ロシアの競争優位は低下する。航路自体はロシア沿岸を通り続けても、砕氷支援、造船、出発港、保険、航行監視などを中国側が担えるようになる可能性がある。
経済性を比較すると、北極海航路は依然として最も高価である。2026年8月27日時点で、上海~ロッテルダム間の40フィートコンテナのスポット運賃は4,287ドルだったのに対し、北極海航路では約8,500ドルと約2倍である。しかも輸送期間20日という条件に加え、狭い季節的航行期間に制約される。中国~欧州間鉄道輸送は、2026年1月平均で約6,000ドル、所要16~22日だった。したがって北極海航路は鉄道より高いにもかかわらず、時間面での優位もない。一方、鉄道では軌間の違いによる国境での積み替えが必要になるため、危険物や不安定な貨物などには北極海航路のニッチな需要が存在する。今回のSea Legendの貨物にも、蓄電装置、駆動用バッテリー、太陽光発電モジュールなど、米中通商摩擦の対象となり、陸上輸送しにくい商品が含まれている。
北極海航路で8,500ドルもの運賃が支払われる理由は、時間短縮そのものではなく、途中で貨物を止められる地点が少ないことにある。その割増料金が成立するのは、他の輸送ルートが異常事態に陥っているからにすぎない。中東海域の航行が部分的にでも正常化すれば、海上コンテナ運賃は2023年末の水準、すなわち1コンテナ1,500ドル未満まで低下するとの予測もある。その場合、北極海航路の8,500ドルという価格を経済的に説明することは難しくなる。
現在の北極海航路の人気上昇は、その航路自体の優秀さというより世界の紛争の関数である。海氷状況、航路の経済性、砕氷船団が根本的に改善したわけではない。世界的な緊張緩和が実現すれば、北極海航路は再び「季節的で、高価で、ほとんど船が通らず、維持費が収益を上回る航路」に戻る可能性が高い。 その真価を判断する一つの目安が2029年である。それまでに中国国有企業や欧州系など世界の大手海運会社が北極圏の定期航路に参入すれば、商業航路として成立したと評価できる。逆に二流の事業者が便宜置籍された小型フィーダー船を運航する状態にとどまれば、これは本格的な輸送回廊ではなく、世界に十分な戦争が存在する間だけ採算の取れる、ロシアと中国による「戦略的経験を蓄積するための共同事業」にすぎないことになる。
ブログランキングに参加しています
1日1回クリックをお願いします


