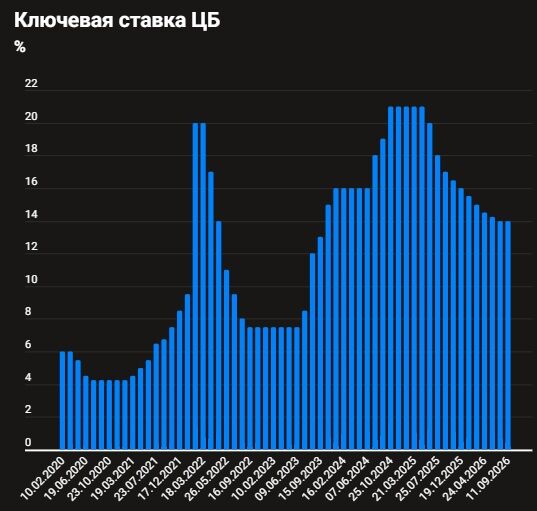
ロシアでは、9月11日に中央銀行の政策決定会合が開かれ、結局、政策金利は14.0%で据え置かれることが決まった。これに関し、こちらの記事が解説しているので、以下抄訳しておく。

ロシア中銀は9月11日の政策決定会合で、政策金利を14.0%に据え置いた。2025年春以来続いてきた利下げ局面で初めての据え置きであり、市場の大方の予想どおりだった。ただし、事前には0.25%ポイントだけ引き下げて13.75%とする案も検討されるとみられていたのに対し、実際の会合では据え置きだけが本格的な検討対象となった。
今回特に注目されたのは、中銀のインフレに対する警戒姿勢の強まりである。中銀は基調的なインフレ率の評価を従来の4~5%から5~6%へ引き上げた。主因は、ドローン攻撃による石油精製インフラへの被害を背景とした燃料市場の逼迫である。燃料価格上昇そのものは一時的要因ではあるものの、企業が燃料コスト上昇を幅広い商品・サービス価格に転嫁し始めているうえ、需要やインフレ期待にも二次的影響が現れている。ナビウリナ総裁は、燃料不足がインフレに及ぼす影響を判断するには、さらに時間が必要だと述べた。
もう一つの重要な不確定要因が財政政策である。中銀は9月末までに明らかになる予算パラメーターを待っている。基本シナリオでは構造的プライマリー赤字が2026年2%、2027年1%、2028年0.5%(いずれもGDP比)と縮小し、2029年にはゼロになることを想定している。実際の赤字がこの想定を上回れば、より引き締め的な金融政策が必要になる可能性がある。
声明では経済成長への懸念が後退し、インフレ抑制に焦点が移った。中銀は経済成長を「穏健」、需要の伸びを「高め」と評価し、年初から投資も回復している。さらに、銀行貸出も6月の前月比0.4%増から7月には1.7%増へ加速した。したがって、需要不足による景気悪化よりも、供給能力の不足と需要の強さによるインフレ圧力の方が問題になっている。中銀自身は生産能力の喪失を解決できないものの、一時的な物価上昇が持続的なインフレへ転化することは防がなければならない、という立場である。
今後について、中銀の7月時点のマクロ予測は、年末まで政策金利14%を維持するケースから13~13.5%まで引き下げるケースまで幅広く許容している。しかし今回も、次回以降の政策について明確な方向性は示さなかった。にもかかわらず、多くのエコノミストは声明のトーンが明らかにタカ派化したと受け止めている。IK「レギオン」のワイスベルグは14%が少なくとも2026年末、場合によっては2027年の一部まで続くと予想し、アルファ銀行やExpert RAのエコノミストも、10月だけでなく12月まで据え置かれる可能性がかなり高まったとみている。
ただし、エコノミストの見方は一致していない。地政学情勢が変わらず、燃料市場がこれ以上悪化せず、予算にも悪材料がなければ、10月23日に13.75%、12月に13.5%へと段階的に利下げするとの予測もある。利下げ再開には、一部産業の生産能力回復による物価上昇圧力の低下、インフレ期待の改善、財政面での悪化がないこと、企業向け融資の動向などが重要になる。これらが好転すれば年末13.5%、さらにライファイゼン銀行のエコノミストは13.25%までの低下を予想している。
なかでも最大の焦点は財政赤字である。中銀の想定する2026年の構造的プライマリー赤字2%は、国債利払いを含めれば年間の財政赤字約7兆ルーブルに相当する。10月の予算修正によって赤字が8兆ルーブル以上へ拡大するようなら、中銀が年末まで据え置きを続ける可能性があるとの見方が示されている。燃料不足という非金融的な要因による物価上昇が基調的インフレへ浸透しつつあり、インフレ上振れリスクが下振れリスクを依然として上回っているため、中銀は慎重な姿勢を選ぶ公算が大きい。
ブログランキングに参加しています
1日1回クリックをお願いします


