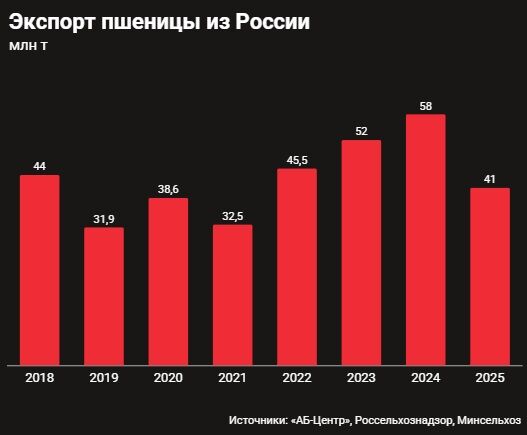
また黒海・アゾフ海の海運絡みの話題で恐縮。8月11日付とやや古いが、便利な図が載っていたので、取り上げさせてもらう(そのうちの一つの上図はロシアの小麦輸出量で、単位は100万t)。こちらの記事が、黒海・アゾフ海海運の麻痺がロシアの穀物およびヒマワリ油輸出に及ぼしている打撃について伝えているので、以下ポイントをまとめておく。

ウクライナによるタンカーへの攻撃増加を受け、7月10日からアゾフ=ドン運河とケルチ海峡の航行が停止し、アゾフ、ロストフ、タガンログの各港から船が出られなくなった。しかもこれは中部・南部ロシアの収穫期の真っただ中で発生した。アゾフ海沿岸港はロシア穀物輸出の約25%を担い、アゾフ・黒海港湾を合わせれば植物油輸出の50%以上を扱う。穀物と油脂製品だけで2025年のロシア農産物輸出額416億ドルのほぼ半分を占めるため、影響はかなり大きい。
これに対する最も自然な対応として考えられるのは、アゾフ海沿岸から黒海のノヴォロシースク、タマニへ貨物を振り替えることだ。実際、穀物輸出に占めるノヴォロシースク・タマニの比率は、6月の41%から7月には63%へ急上昇した。しかし、そこがすでに限界に近い。ノヴォロシースクのKSK穀物ターミナルは2025/26年度(7月始まり・翌年6月終わりの年度)に920万tを扱い、公称能力1,050万tにほぼ達している。別のノヴォロシースク穀物ターミナルも2024年には設計能力650万tを超える720万tを扱っていた。ついには7月28日、ノヴォロシースクとタマニの主要3ターミナルがトラックからの穀物受け入れを停止したとされている。現場からは「ノヴォロシースクは過負荷で、船も入ってこない。地方エレベーターからの鉄道輸送も遅い」との声が出ている。
黒海方面の輸出が完全に遮断された場合、2026/27年度にロシアが世界市場に供給できなくなる小麦は3,000万~3,500万tに低下する可能性がある。2025/26年度の穀物・豆類輸出は6,100万t超だったので、単純にいえば輸出が半減しかねないことになる。しかも、黒海港湾が正常化しても、追加的に処理できるのは数百万t程度であり、短期的にアゾフ海沿岸港の能力を代替することは不可能である。
バルト海へ回せばよいという単純な話ではない。南部・中部産地からアゾフ海沿岸港なら1~2日で運べるが、ノヴォロシースクには数日、バルト海沿岸港には1~2週間かかる。そこで政府は、ロストフ州からノヴォロシースク、ヴィソツク、ウスチルガなどへの鉄道輸送費の90%を補助する案を検討しているとされる。それでも長距離輸送なら運賃は1t80~120ドルにもなり、自己負担10%だけでも8~12ドルになる。穀物取引のマージンは3~5%程度なので、1万tの取引で輸送費が1t15ドル増えれば、それだけで15万ドルの追加負担となり、利益が吹き飛びかねない。さらに港湾混雑による貨車の滞留、船舶のデマレージ(滞船料)、穀物の長期保管による品質劣化まで生じる。つまり、単なる「距離が長くなる」という以上に、物流チェーン全体でコストとリスクが累積する。
2026年の穀物収穫は1億3,500万t超が見込まれ、前年より5%ほど少ないとはいえ、かなりの豊作。ところが輸出できないため国内価格が暴落。生産者渡しの小麦価格は1t1万500ルーブルまで低下し、原価割れだと農業団体は訴えている。農家には借金返済、賃金支払い、次の播種のための現金が必要なので、貯蔵して価格回復を待てず、原価以下でも売らざるを得ない。これが次期作の資金不足につながる恐れがある。
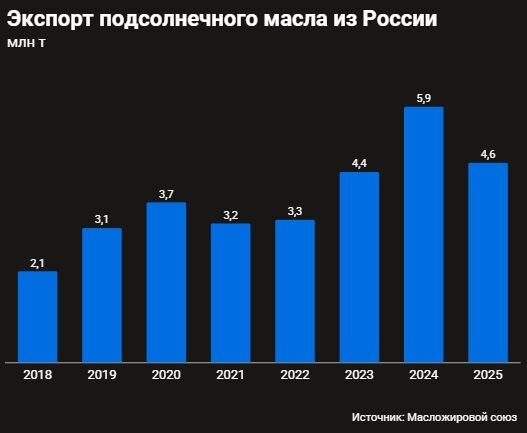
穀物と並ぶもう一つの重要な被害者が植物油(上図はロシアのヒマワリ油輸出量、100万t)。7月30日未明のドローン攻撃で、タマニのEFKO植物油積み替えターミナルが停止した。植物油についてもバルト海方面への振り替えが検討されているが、処理能力は限定的。カスピ海からイラン経由でインド・アジアへ運ぶ案もあるが、3回の積み替えが必要になりコスト高。フレキシタンクによるコンテナ輸送も可能だが、これも割高。極めつけは、中東向け契約を履行するため、トラックでオマーン湾岸の港まで運ぶというルートまで輸出業者が検討していること。もっとも油脂業界は穀物より多少余裕がある。2026年はヒマワリが前年比15.4%増の2,020万tという豊作見通しで、業界団体は今季のヒマワリ油輸出470万tという予測をまだ維持している。ただし、8月の植物油輸出は40%減る可能性がある。
ロシアは2025年に世界のヒマワリ油輸出の38%を占め世界首位だった。そしてロシアだけでなくウクライナも黒海物流に問題を抱えているため、世界の植物油価格には供給リスク・プレミアムが乗り始めている。穀物についても、ロシアの3,000万~3,500万tの供給が失われれば、それだけで世界小麦貿易量の約15%に相当する。しかもウクライナも港湾攻撃によって黒海輸出能力の約3分の1を失ったとされ、オデーサ港湾の穀物取扱量は月600万tから400万t程度へ低下。ウクライナ政府も穀物輸出予測を12%下方修正。ところがロシア産小麦の輸出価格は上がるどころか下落している。物流リスクと高騰したフレートを買い手が負担したがらないため、ロシア側の売り手がFOB価格を値引きして吸収しているからだ。
ブログランキングに参加しています
1日1回クリックをお願いします


