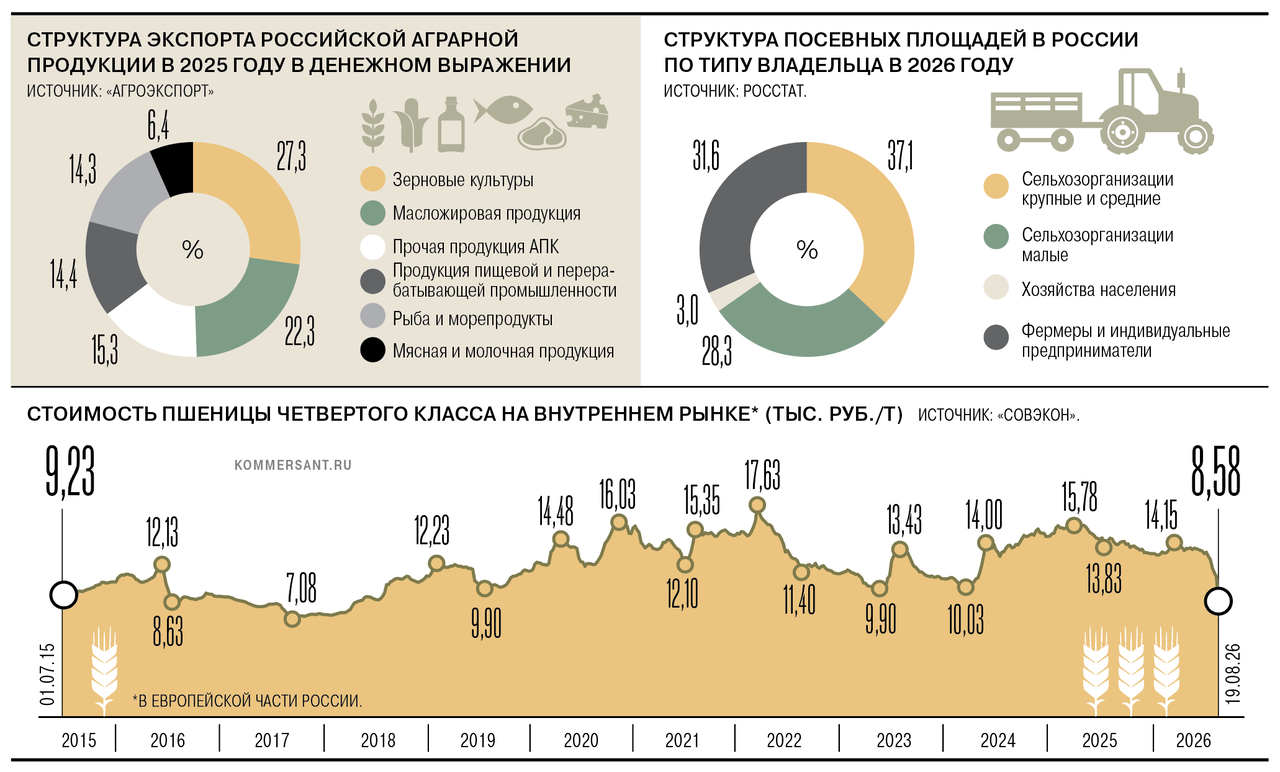
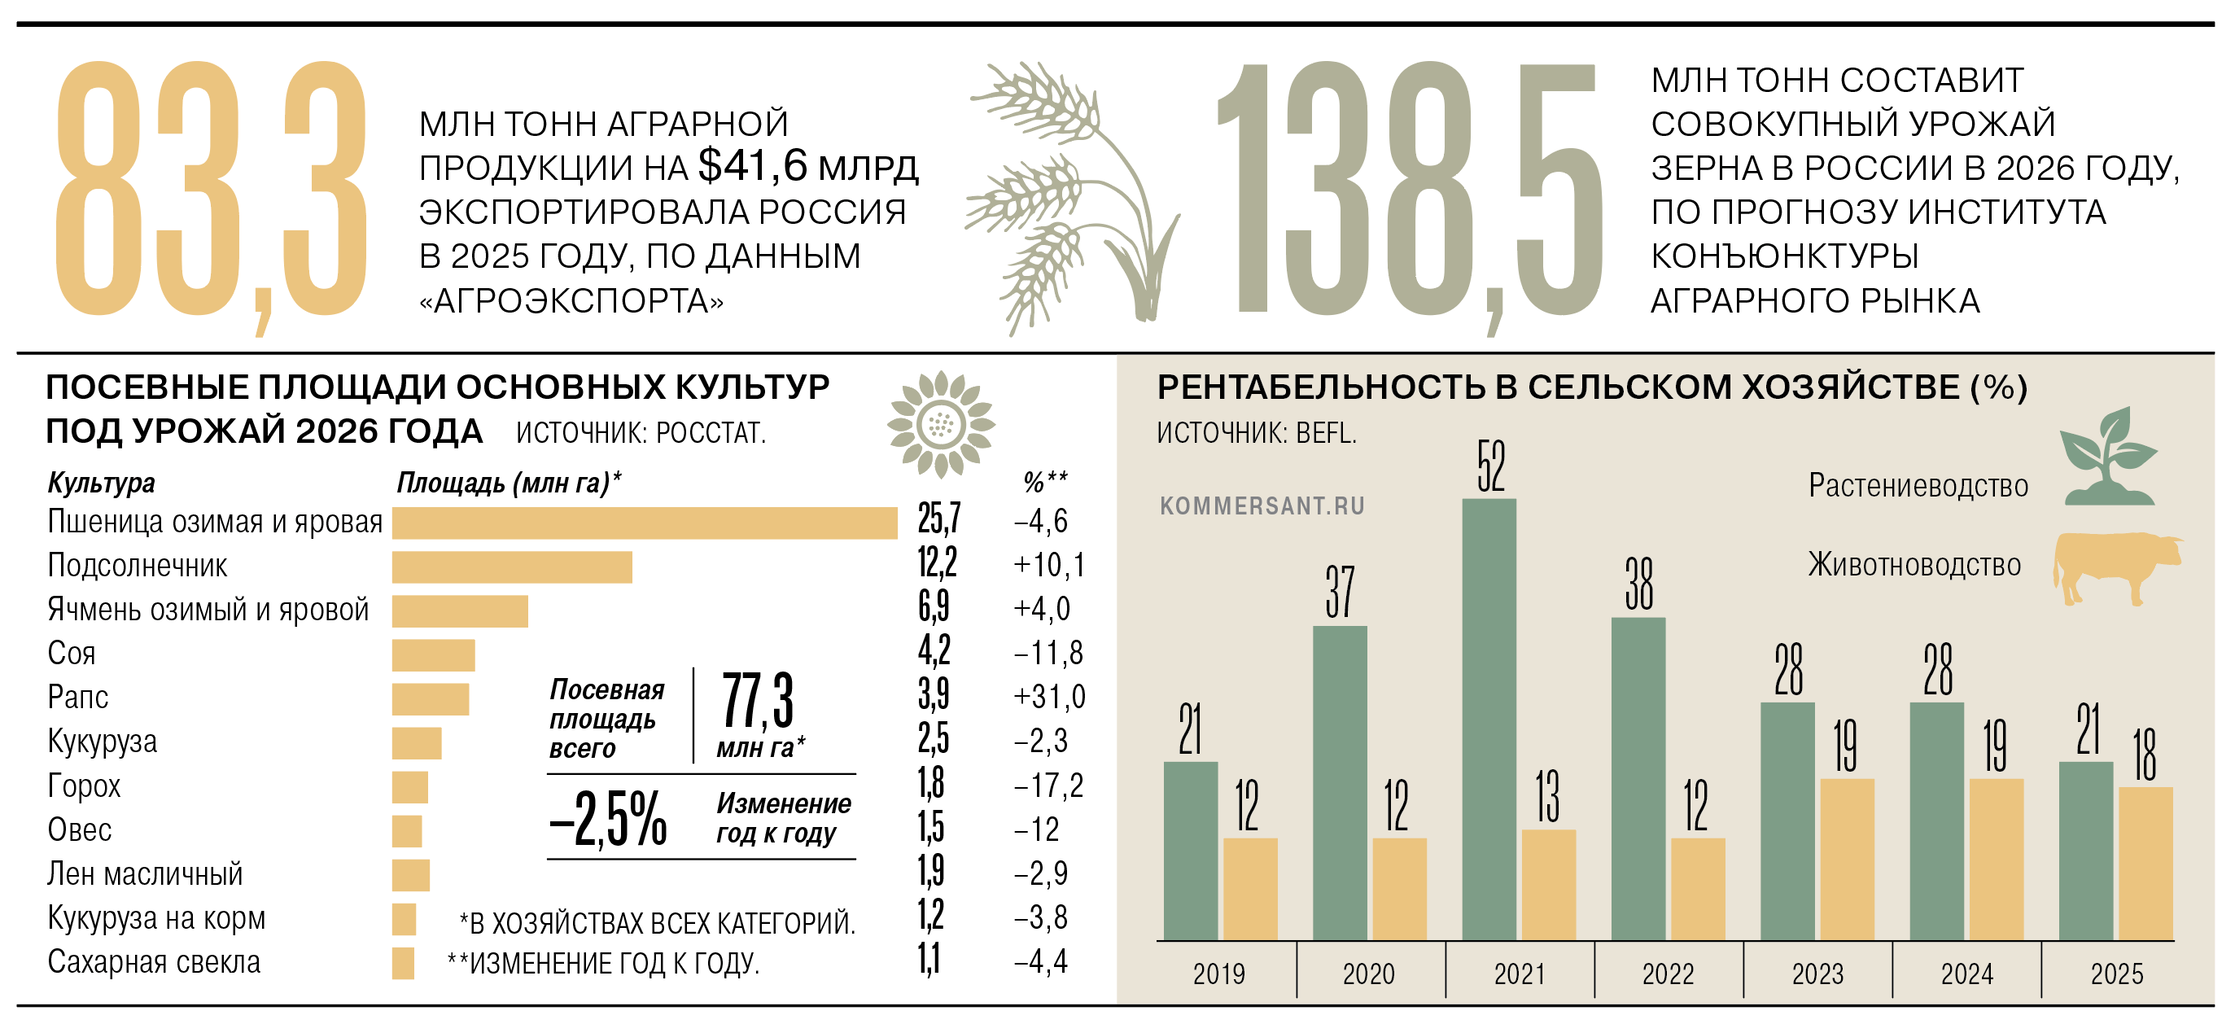
こちらの記事が、ロシアの穀物輸出動向について詳しく報告している。「制裁下でもロシア農産物輸出は強い」という2022~25年の成功物語が、軍事的・物流的な脆弱性によって反転しつつあることを示す内容である。以下、記事の要点をまとめておく。なお、図も同記事に添付されていたもの。

2026年のロシアの穀物収穫量は1億3,500万~1億3,700万tと予測され、前年比では3~6%減にとどまる。小麦も8,700万~8,900万tで2.3~4.5%減。しかも平均単収は前年を4.7%上回る。つまり、全国的な凶作が起きているわけではない。むしろ構造的には、農家が小麦などの穀物から、より採算性の高い油糧作物へ作付けを移してきたことが重要。2026年の小麦作付面積は前年比4.6%減の2,570万haで、2014年以来の低水準。ヒマワリや菜種は逆に増産が見込まれる。
輸出は急減。8月の小麦輸出は180万t程度と予想され、前年の約4割で、2010年以来の最低水準。7月も180万tで前年比17.7%減、2018年以来の低水準だった。直接の契機は、2026年7月10日以降のドローン攻撃によるアゾフ・黒海沿岸の穀物・油類ターミナルの操業停止と、船主による危険海域での傭船契約忌避。その結果、8月上旬に穀物を扱っていた港は、前年同期の29港からわずか8港に減少。これはロシアにとって極めて痛い。前年には穀物輸出の80~90%がアゾフ・黒海経由だったからだ。ノヴォロシースクだけで月350万tを扱えるのに対し、ウスチルガやヴィソツクなど北西部港湾は合わせても月10万~20万t程度。したがって、単純に「バルト海や極東へ回せばよい」という話ではない。唯一ある程度の余力がある代替先としてバルト三国の港湾が挙げられるが、年間500万~600万t程度にすぎず、決済や政治的リスクもある。
物流だけなら一時的な問題とも言えるが、今回は需要側も悪い。エジプトとトルコは在庫が多いうえ国内収穫が増え、ロシア産穀物の購入を削減中。イラン向け輸出は事実上停止。ロシアは通常、小麦収穫量の約半分、年間4,400万~4,500万tを輸出している。2025/26年度には世界の小麦輸出の21.2%を占めていたので、輸出路の障害は世界市場にも波及する。実際、豪州産小麦価格は7月初めから8月24日までに9.4%上昇して291ドル/tとなり、トルコの製粉業者はバルト諸国、ルーマニア、ブルガリア産への切り替えを検討し始めている。北アフリカ、中東、東アフリカの輸入国は当面在庫を取り崩しているが、黒海の混乱が長引けば、調達先がまず欧州、さらにカナダ、豪州、アルゼンチンへ移る可能性がある。
輸出できない穀物が国内に滞留し、特にロストフ州では農場や地方エレベーターに穀物が積み上がっている。現地農業関係者はこれを「商業的デフォルト」と呼び、農家のキャッシュフローが止まった状態だと表現している。その結果、4等級小麦の国内平均価格は8月19日時点で1t8,600ルーブル、わずか1か月で36.3%下落した。飼料用小麦では実際の取引価格が5,000ルーブル程度まで落ちているのに、生産原価は平均1万ルーブル。つまり、原価の半値で売らざるを得ないケースまで出ている。ロストフ州では、優良農家でも原価9,000~1万1,000ルーブル、経営状態の悪い農家なら1万4,000~1万7,000ルーブルであり、十分な利益を確保するには2万ルーブル程度で売る必要があるとの試算。それが現実には8,000ルーブル前後なので、かなり深刻。しかも農家は「価格が戻るまで売らない」という選択を取りにくい。収穫作業の完了、秋播き、その他の運転資金のために現金が必要なので。
ロシア全体の穀物貯蔵能力は1億6,400万~1億7,300万tとされ、数字だけなら十分。しかし、高品質な長期貯蔵設備は約6,500万t分しかなく、2,000万~4,000万t程度の近代的貯蔵能力が不足しているとの見方がある。特に南部では7月末時点でエレベーターの88~91%が埋まっていた。ウラルやシベリアには空きがあっても、南部からそこまで運ぶ輸送費を考えれば現実的ではない。したがって、これも「ロシア全体でサイロが何tあるか」という総量ではなく、輸出産地の近くに、どの程度の適切な貯蔵設備があるかという空間的ミスマッチの問題になっている。
政府は、鉄道の優遇運賃の対象拡大、短期優遇融資の延長、追加補助金、政府による買い入れ介入などを検討。介入基金への追加買い入れは100万~300万t程度が議論されており、従来予定の370万tに上積みする構想。しかし、これでは4,000万tを超える通常の小麦輸出規模に比べて小さい。専門家も、局地的・一時的な価格下支えにはなっても、販路問題そのものは解決できないと見ている。また財政余力にも限界がある。輸出関税の年末までのゼロ化も検討されているが、そもそも輸送できないのだから、関税をゼロにしても効果は限定的。
秋播きは燃料・物流費上昇により前年より約20%高コストになる一方、採算性は低下している。このため、小麦の作付けを増やす経済的インセンティブはほとんどない。専門家は秋播きよりも、むしろ2027年春の春小麦作付けが大きく減る可能性を指摘している。ここまで来ると、2026年の物流障害が2027年の供給能力を縮小させるという動学的な問題に発展する。
ある専門家は、期待されている南北国際輸送回廊について、地理的には合理的でも、イランを中心とする政治・カントリーリスクが大きすぎ、今後10年程度でも本格的な貨物流動を生み出すとは考えにくいと悲観的な見解を示している。 新しい巨大物流インフラには5~10年以上の予見可能性が必要なのに、現在の地政学環境では誰も巨額投資をしたがらない。
ブログランキングに参加しています
1日1回クリックをお願いします


