うちのセンターの「公開講演会」として、9月9日に「鉄は国家なり:戦争が試すロシア・ウクライナ鉄鋼業の底力」という講演を私が行うことになった。それに向けた情報収集として、本ブログでももしかしたら鉄鋼業関係の話題が増えるかもしれないが、ご容赦を。というわけで、ロシアの最新の鉄鋼生産動向について伝えているこちらの記事を、以下のとおり要約しておく。

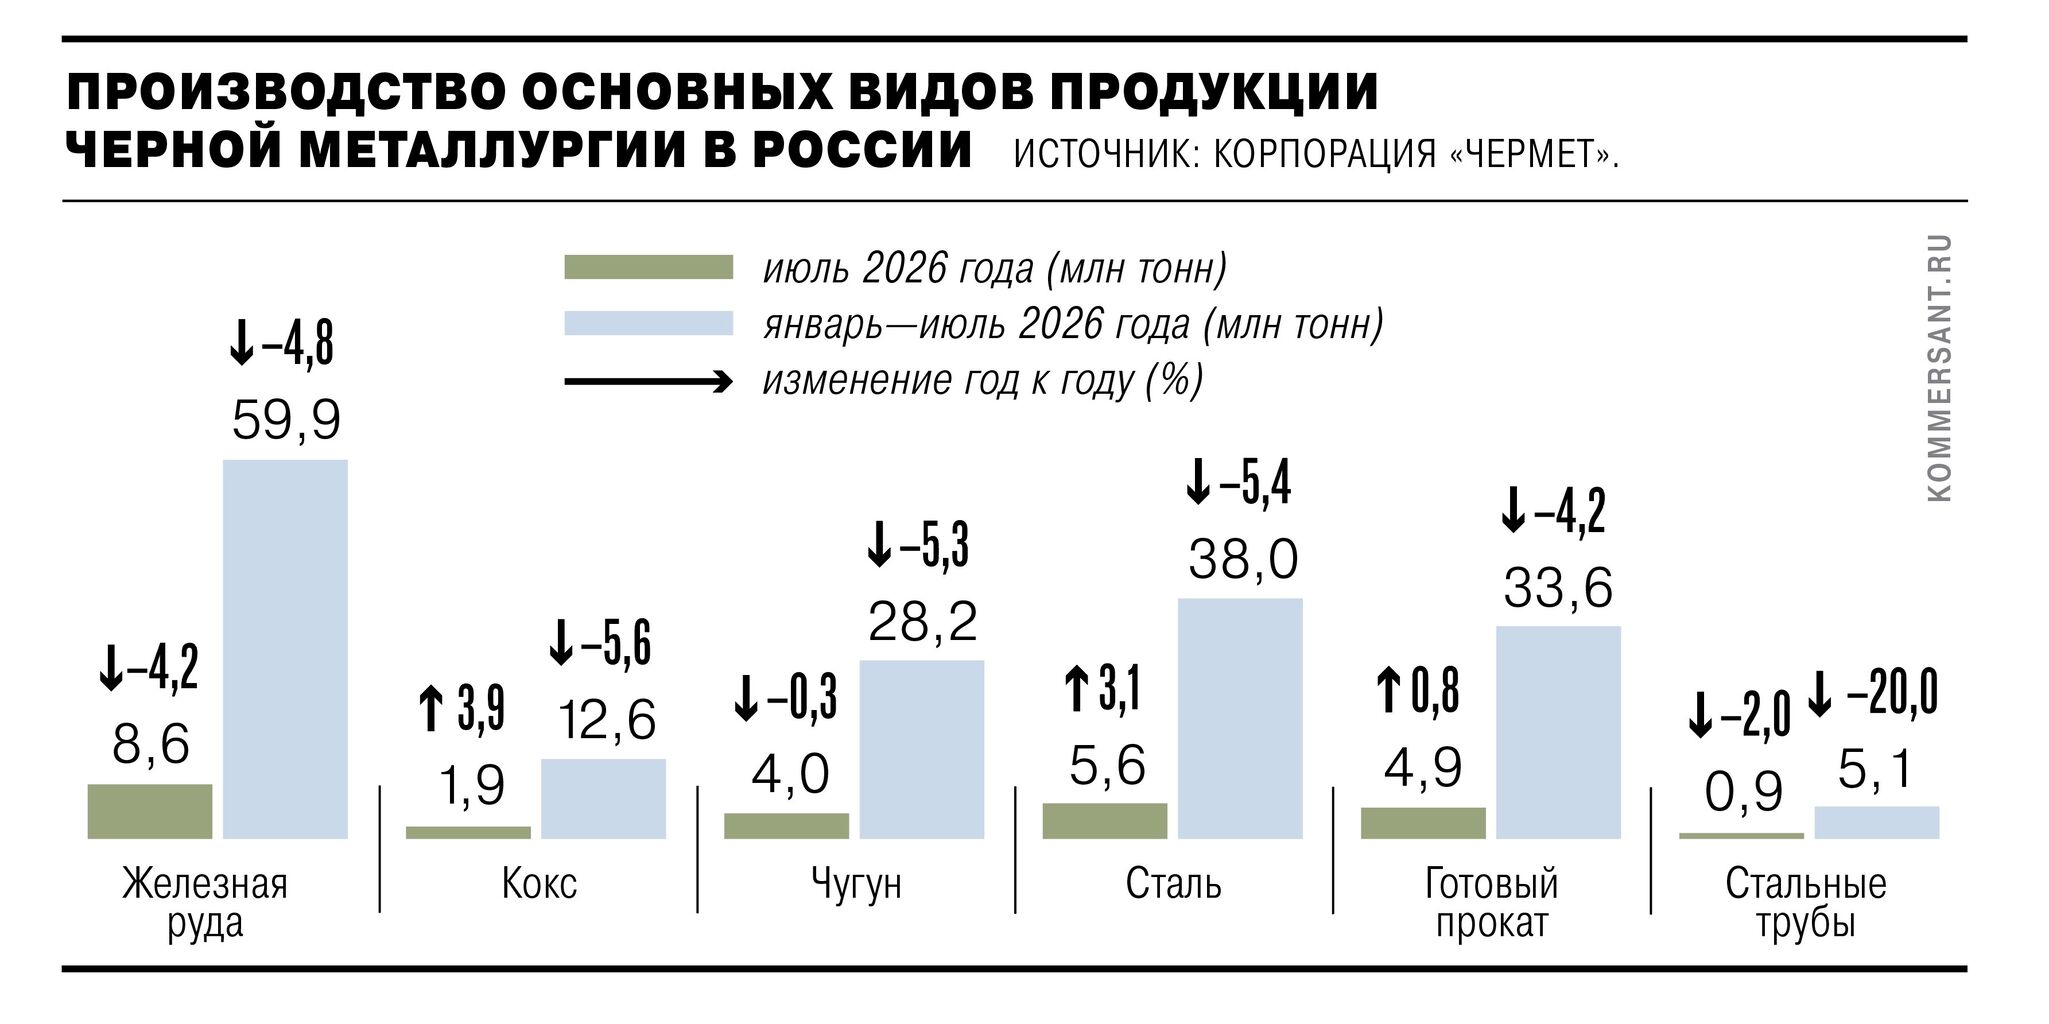
7月の鉄鋼生産は、今年最高の伸びではあったが、1~7月累計では依然として減産である。2026年7月のロシアの粗鋼生産は560万t、前年同月比+3.1%、完成鋼材は490万t、+0.8%となった。6月はそれぞれ+0.3%、+0.2%にすぎなかったので、かなり改善している。しかし、銑鉄は400万tで▲0.3%、鋼管は90万tで▲2.0%と減産だった。さらに1~7月累計で見ると、以下のとおりで、主要品目はすべて前年割れ。つまり7月の数字は、低迷からの反転の兆しではあっても、年初からの落ち込みを取り戻すほどではない。
- 粗鋼:3,800万t、▲5.4%
- 銑鉄:2,820万t、▲5.3%
- 完成鋼材:3,360万t、▲4.2%
- 鋼管:510万t、▲20.0%
セヴェルスターリやMMKは、国内の鉄鋼需要、とりわけ建設部門が回復していると説明している。インフラ事業や政府プログラムが需要を支えており、加工業者やトレーダーの在庫が低かったこともあって、第2四半期には熱延鋼板価格が上昇した。MMKも第3四半期には堅調な国内需要が続くと見ている。ただしMMIによると、例年3月頃に始まる季節需要が、今年は5月末まで遅れた由。この遅れてやってきた季節需要が、6~7月の生産回復として表れたと解釈できる。
興味深いのは、6月の粗鋼生産が+3.1%だったのに対し、銑鉄は▲0.3%だったことである。3月以降、鉄筋などの条鋼価格がかなり上昇し、夏場には建設活動も活発化した。その結果、電気炉を使用する小規模な条鋼メーカーが操業を再開した可能性があると、アルファ銀行のクラスノジェノフ氏は分析している。実際、鉄筋価格は3月から7月26日までに48.6%上昇して1t当たり7万4,800ルーブルに達した。粗鋼生産が+3.1%なのに、原料となる銑鉄が▲0.3%だったことも、今回の増産が高炉・転炉系ではなく、スクラップを主原料とする電炉系によって生じたという見方と整合している。
回復の持続を妨げる要因として重要なのが、黒海輸送の障害。最近、黒海港からの鉄鋼製品出荷が難しくなり、他港への振り替えが必要になっている。その結果、運賃も上昇。7月最終週にはノヴォロシースクからトルコのマルマラ港までの鉄鋼輸送費が1t当たり30~35ドル、より遠方では40~45ドルまで上昇した。これを受け、トルコ市場でのロシア産鋼片価格も運賃込みで1t当たり500~510ドルへと、10~20ドル上昇している。つまり、製品そのものの競争力改善による値上がりというより、黒海のリスク・プレミアムがロシア鋼材の輸出価格に乗っているという側面が強い。
したがって、7月の数字を「底打ち」とまでは評価できない。国内では季節需要と局地的な供給不足が生産を支える一方、①根本的な需要不足、②世界鉄鋼市場の不振、③黒海輸出の物流問題、④高金利が制約になるす。前出クラスノジェノフ氏は2026年通年の粗鋼生産を6,500万~6,600万tと予想しており、2025年の6,740万tからなお2~3.5%減になると見ている。
ブログランキングに参加しています
1日1回クリックをお願いします


