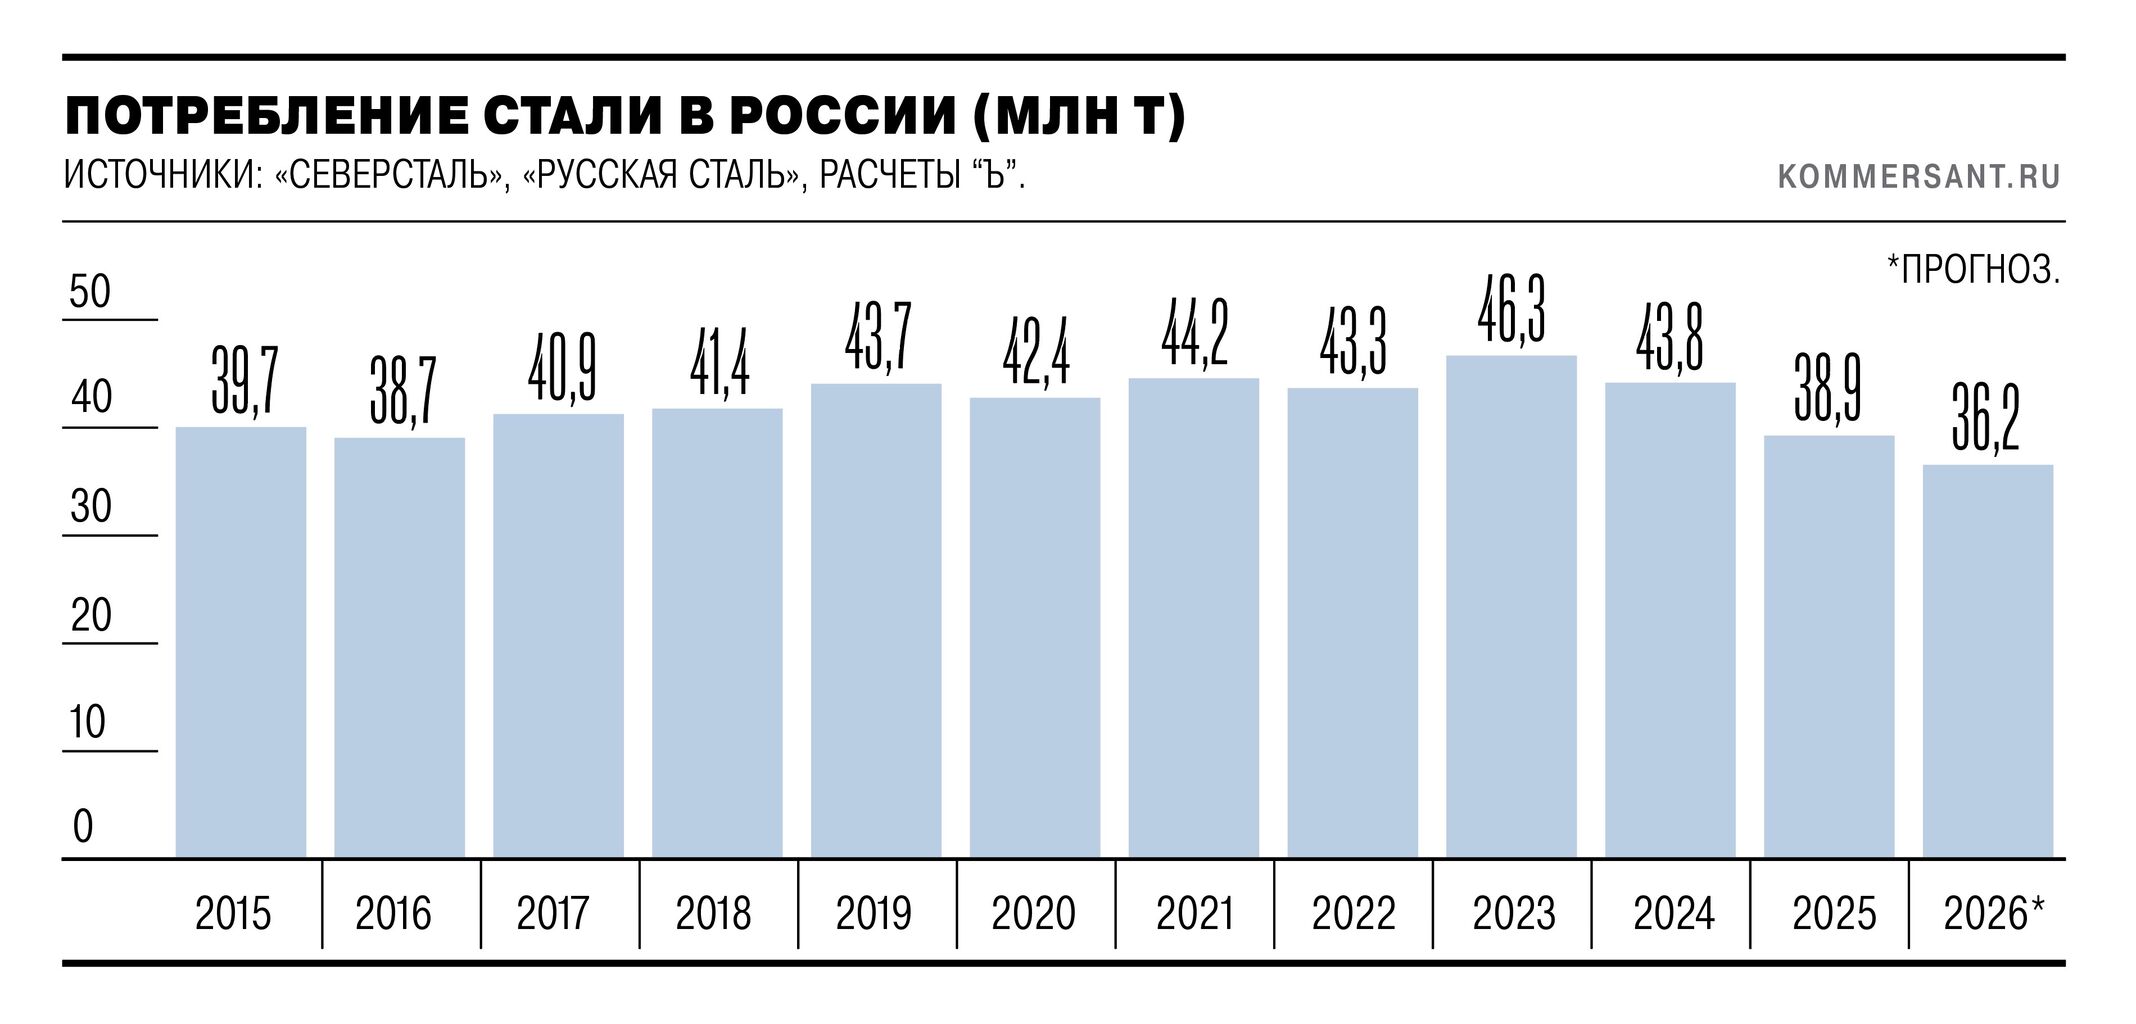
こちらの記事が、ロシア国内の鉄鋼需要の落ち込みがやや緩和してきたものの、本格的な回復はまだかなり先だということを伝えている。記事の要点を以下のとおりまとめておく。

ロシア国内の鉄鋼需要は2026年上半期に前年同期比7.5%減となり、セヴェルスターリの従来推計から計算すると約1,830万tだった。ただし第2四半期だけでは減少率が3.5%まで縮小しており、年初に比べて需要減少のペースは鈍化している。
改善をもたらしているのは主に建設・インフラ需要。6月にはインフラプロジェクトや政府プログラムを背景に建設部門がやや活発化した。在庫が低水準だったところへ建設シーズンが始まったため、第2四半期には熱延鋼板価格も上昇した。
一方、セヴェルスターリの業績を見ると、鉄鋼業の厳しさはむしろ鮮明となる。上半期の販売量は4%増の566万tだが、その中身は銑鉄・スラブが69%増である一方、高付加価値製品は6%減。大径管、ポリマー被覆鋼板、金物類などの需要が弱かったためである。その結果、売上高は14%減、EBITDAは46%減、そして純利益は89%減の41億ルーブルにまで落ち込んだ。販売量を確保するため、低付加価値の半製品への依存を強めている構図が見て取れる。
他方、足元では若干の明るい兆候もある。ノヴォスターリMは、7~9月の受注状況が比較的良好だとしている。特に高速鉄道などの大型プロジェクトやインフラ投資が需要を支えている。また石油・ガス企業によるインフラ投資に加えて、興味深いことに、「大規模な受動的防護区域」の整備も大量の鉄鋼需要を生み出している。
しかし、アナリストは本格回復には慎重。TインベスティツィのA.アリエフは、2026年が鉄鋼消費の底になる可能性はあるものの、下半期も前年同期比6~7%減と予想している。需要が反転するには政策金利が12%未満になる必要があり、それは早くても2027年第4四半期だとしている。
高金利以外にも逆風があります。建設など鉄鋼多消費産業の活動は依然弱く、企業の売掛債権も増加。輸出市場では中国からの鉄鋼輸出がロシア製品を圧迫している。さらにルーブル高が輸出採算を悪化させる一方、輸入品を有利にしており、とくに極東・シベリアではロシア国内メーカーとの競争を激化させている。第3四半期も建設投資は減少ないし停滞が予想されている。
なお、上掲グラフはロシア国内の鉄鋼消費量の推移を示したもので、2023年の4,630万tをピークに、2024年4,380万t、2025年3,890万t、2026年予測3,620万tと急減している。2023年から3年間で見ると約22%減ということになる。
ブログランキングに参加しています
1日1回クリックをお願いします


